華盛証券
港元10000
更新日期: 2026年9月21日

MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標
重點摘要
什麼是被動收入:指毋須持續付出主要勞力,仍可從投資、資產或既有業務模式產生的收入,來源包括股息、利息、租金或版權等,收益與風險視乎方法而定。
如何增加被動收入:先釐清可運用的閒置資金與可承受風險,再組合多種方法分散風險,並定期檢視,而非集中單一高風險項目。
賺錢方法有哪些:本文分為投資、利息、物業、替代性投資、建立產品、汽車相關與學生等類別,共 20 種增加收入的途徑。
目前最賺錢的方法/投資什麼最賺錢:沒有單一標準答案。風險與潛在回報須一併衡量,不同方法的風險來源及程度並不相同;宜按風險回報取捨選擇,而非追逐所謂最賺錢方法。
被動收入陷阱:留意固定支出、缺乏長期堅持,以及誤以為完全不用管理,這三點是常見的被動收入盲點。
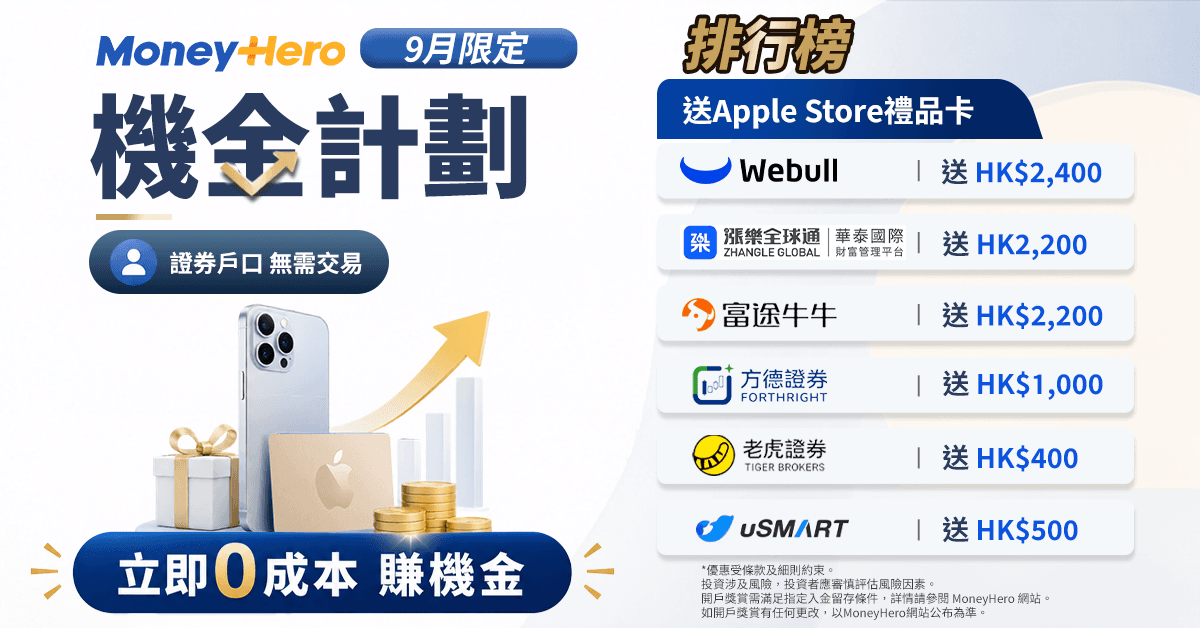
MoneyHero 一站式集合多間熱門證券戶口 Apple Store 禮品卡開戶賞🍎,一次過比較邊個最啱你!指定組合獎賞合計高達 HK$14,300!
被動收入是指即使不投入主要勞力,仍能持續產生的收入。這種收入通常來自投資、資產或某些業務模式,讓資金在你不主動工作時仍有機會帶來收益。不過,不同被動收入方法的收益與風險差異很大,部分需要前期資金或時間投入,也可能出現本金虧損,並非全無風險。
信用卡 | MoneyHero獨家獎賞 | MoneyHero獎賞價值 | 指定邀請碼 | 留存 | 最低開戶資金要求 | 佣金 | 最低單筆手續費 | ||
|---|---|---|---|---|---|---|---|---|---|
| 華盛証券 | - | - | - | 60日 | 港元10,000 | - | 港元0 | |
 | Syfe 承富智能投資平台 | HK$10,385 | MH26 | 120-365日 | 港元10,000 | - | - | ||
 | 華泰國際 漲樂全球通 | HK$19,859 | - | 達2個完整曆月 | 港元10,000 | 無佣金及平台費 | 港元0 | ||
 | 老虎證券 | HK$3,787 | - | 毋需留存 | 港元10,000 | 無佣金及平台費 | 港元0 | ||
 | uSMART 盈立證券 | HK$1,199 | - | 30日 | 港元10,000 | - | 港元0 |
提前做理財規劃是人生中的一大課題。想減輕經濟壓力或為退休生活作準備,可以了解多元化的被動收入方法,並按自身資金與風險承受能力選擇。想實現收入自動化並非輕而易舉,往往需要前期的努力與堅持。以下介紹 20 種不同的被動收入方法,並中性說明各自的潛在收益與風險。
1. 股息股票:投資業務穩健且定期派息的公司股票,有機會取得股息收入。資金不多的投資者可考慮以月供股票計劃分段買入。股價及股息並非固定,派息頻率與金額由公司按其政策決定,公司可調整或暫停派息,股價亦可能下跌令本金受損,持有年期是否合適須按個人情況判斷。
2. 股息指數基金及 ETF:股息指數基金或交易所交易基金(ETF)一次過投資多家派息公司,有助以較低成本分散持股。惟基金仍受市場波動影響,派息與資產淨值會變動,並涉及管理費等成本。
3. 債券及債券指數基金:購買政府或企業債券,或投資於債券指數基金,可賺取利息收入。債券價格的波動幅度視乎發債人信用質素、年期及市場利率而定,並非全無風險;發債人違約或市場利率上升時,價格及利息收入均可能受影響。
4. 房地產投資信託基金(REITs):REITs 讓投資者以較低成本參與房地產市場,透過租金收益獲得分派。香港上市 REITs 按證監會《房地產投資信託基金守則》,須把經審計除稅後年度淨收入的至少九成以股息分派,故分派比率一般較高,但單位價格會隨物業市況及利率波動。
5. 貨幣市場基金:貨幣市場基金通常投資於短期存款及高質素貨幣市場工具,目標是取得貼近貨幣市場利率的回報。基金單位並不等同銀行存款,回報及本金不受保證,並可能涉及信貸、利率及流動性風險;認購、贖回及收費安排須以個別基金文件為準。
6. 高收益儲蓄賬戶:香港多家銀行提供利率較高的儲蓄戶口,可在保留流動性的同時賺取利息。實際年利率、計息方式及所需條件由各銀行釐定,會隨市況及銀行政策調整,以各銀行最新公布為準;存款是否受香港存款保障計劃保障,須視乎銀行、存款類別及年期。
7. 定期存款:定期存款是把資金存入銀行一段約定時間,存款期內利率一般固定,通常較普通儲蓄戶口高。資金流動性較低,提早提取可能不獲利息並需繳付費用;是否受香港存款保障計劃保障,須視乎銀行、存款類別及年期。
可以參考這篇儲蓄戶口邊間好?滙豐/中銀/恒生/Citibank/渣打儲蓄戶口利息比較,選擇最啱心水的銀行穩健儲蓄。
8. 購買出租物業:出租物業需要較大資金投入、前期成本較高,長線可透過租金收入及物業增值帶來被動收入,但同時承擔樓價下跌、空置及利率上升等風險。
9. 出租自己的房子:若擁有物業而未自住,可考慮把整個單位出租以收取租金。出租前須先核對按揭、大廈公契、保險及稅務安排;按《旅館業條例》(第 349 章),凡向願意付費的住客提供住宿期少於連續 28 天的處所,須先領有旅館或賓館牌照,故短期出租安排須先確認是否適用有關發牌規定。
10. 出租多餘房間:若擁有自住物業的多餘房間,可在符合租務規定及相關物業限制的前提下出租,以收取租金。若本身是租客,分租前須先核對租約並取得所需同意;此方法仍需處理租客溝通、空置及維修等管理工作。
11. 經營自動販賣機:選擇人流較多的地點經營自動販賣機,可賺取貨品差價收入。需要初期購置或租賃機器的資金、定期補貨與維修,並須先與場地方確認擺放安排及所需許可;收入視乎選址、貨品組合及人流而定,投入的資金有機會無法全數收回。
12. 點對點借貸(P2P):P2P 平台撮合貸方與借方提供通常無抵押的貸款。投資者除承擔借款人的信用及違約風險,亦須留意流動性不足、平台關閉或無力償債、欺詐、資訊不對稱及境外平台等風險;視乎安排結構,P2P 活動亦可能受香港證券及其他法例規管,本金有機會全部損失。
13. 私募股權:私募股權投資於未上市公司,其權益並非在公開市場買賣,資金可能需鎖定較長時間,退出時機及作價不由投資者單方面決定;部分安排只向符合資格的投資者提供。企業若經營不善或無法退出,投資有機會全數損失。
14. 加密貨幣質押:質押是把符合條件的虛擬資產用於支援權益證明網絡運作,以換取質押獎勵,回報並非利息或保證收益。除價格、技術、流動性及平台風險外,亦可能涉及資產託管及質押運作風險;如透過平台參與,應確認平台及相關服務的監管狀況,投資者仍可能損失部分或全部本金。
15. 寫作內容:擅長寫作者可創建電子書、網誌或專欄分享專業知識,內容上線後有機會持續帶來版權費或廣告收益,惟收入視乎流量與需求,前期須投入時間。
16. 出版數碼課程:把專業知識製作成數碼課程於網上銷售,可持續獲取學費收入,收益取決於課程需求及推廣成效。
17. 車輛廣告包裝:部分廣告公司會就在車身張貼廣告支付費用。參與前須先確認合約條款,並向保險公司確認車身廣告會否影響保單,以及有關改動是否符合車輛登記及道路交通相關規定;收入視乎合約與行駛情況而定,並非每名車主都能取得同類安排。
18. 出租停車位:若擁有閒置停車位,可出租給有需要的人,換取每月租金收入,回報視乎地區需求與車位條件。
19. 自製線上教程:學生可利用專長,例如軟件入門、程式或攝影,透過 YouTube 或線上課程平台分享並獲取廣告或課程收益,收入需時累積。
20. 理財收益:即使資金有限,學生也可透過開設儲蓄賬戶、投資基金或微型投資平台,積少成多、逐步建立財務基礎,同時培養理財習慣,過程仍須留意投資風險。
不少人會問目前最賺錢的方法是什麼、投資什麼最賺錢,但被動收入並沒有單一最賺錢的答案。風險與潛在回報須一併衡量,不能只看回報數字:股息股票、ETF 與債券的收益來源及波動特性,與私募股權、P2P 借貸或虛擬資產質押並不相同,後者可涉及流動性不足、平台或無力償債,以及本金全數損失的風險。與其追逐所謂最賺錢方法,不如按自身可承受風險、投資年期及資金流動性需要,作出風險回報取捨,並以分散投資降低單一方法失利的影響。
無節制固定支出:建立被動收入前後都要留意固定支出,避免支出過高蠶食整體收益;許多方法需要前期資金投入,妥善管理固定支出有助累積本金。
無法長期堅持:建立穩定的被動收入需要時間與耐心,不少人在初期未見成效便放棄,錯失長線潛在回報;長期持有與定期檢視較為重要。
誤以為完全不用管理:即使是被動收入,也需要一定時間與精力管理和維護,並非完全不用打理;宜設定合理期望並持續學習與調整。
被動收入是指毋須持續投入主要勞力,仍能從投資、資產或既有業務模式產生的收入,例如股息、利息、租金或版權收益。不同方法的收益與風險差異很大,並非全無風險。
想了解如何增加收入,可先釐清可運用的閒置資金與可承受的風險水平,再按實際情況組合股息、ETF、債券、儲蓄或租金等多種方法分散風險,並定期檢視表現,而非把資金集中於單一高風險項目。
被動收入沒有單一最賺錢的答案。風險與潛在回報須一併衡量,不同方法的風險來源及程度並不相同。宜按個人風險承受能力、投資年期及資金需要作風險回報取捨,並分散投資,本文不推薦任何特定產品或標的。
有。不同被動收入方法的風險來源及程度並不相同;即使是銀行存款,也須留意銀行、存款類別、年期及存款保障範圍。股票、基金、REITs、私募股權、P2P 借貸及虛擬資產等可涉及市場、信用、流動性、平台或操作風險,可能損失部分或全部本金;過往表現不代表未來回報。
學生可從門檻較低的方式入手,例如開設儲蓄賬戶、參與微型投資平台,或利用專長製作線上教程賺取廣告及課程收益,重點在於及早培養理財習慣並量力而為。
本文內容僅供一般參考,屬教育性質,不構成任何投資、財務或稅務意見,亦不推薦任何特定產品或標的。所有投資均涉及風險,價格可升可跌,投資者可能損失部分或全部本金;過往表現不代表未來回報,被動收入並非無風險收入。作出投資決定前,請衡量個人風險承受能力並查閱相關產品的官方條款,有需要時諮詢持牌專業人士;如資訊有出入,以官方及監管機構公布為準。

MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標