定期存款 vs. 高利息儲蓄賬戶:我該選擇哪一個?
更新日期: 2026年9月17日

作者Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標

重點摘要
- 定期存款點運作:存款人把指定金額存入固定存期,開立時確認適用年利率;若持有至到期,回報一般較容易預算。
-
高息戶口點運作:通常以基本利率配合額外利息;客戶或要符合出糧、消費、新資金或其他指定條件,額外利息亦可能設金額上限及推廣期。
-
最大分別:高息儲蓄戶口較靈活,適合要隨時動用的資金;定期存款則以鎖定存期換取較確定的利息安排。
-
提前提款要留意:定期存款未到期前能否提取由銀行決定;即使獲准,亦可能不獲支付利息及要繳付費用。
-
兩者可以並用:緊急備用金可放在容易提取的戶口,短期內毋須使用的資金則可分批做定期。
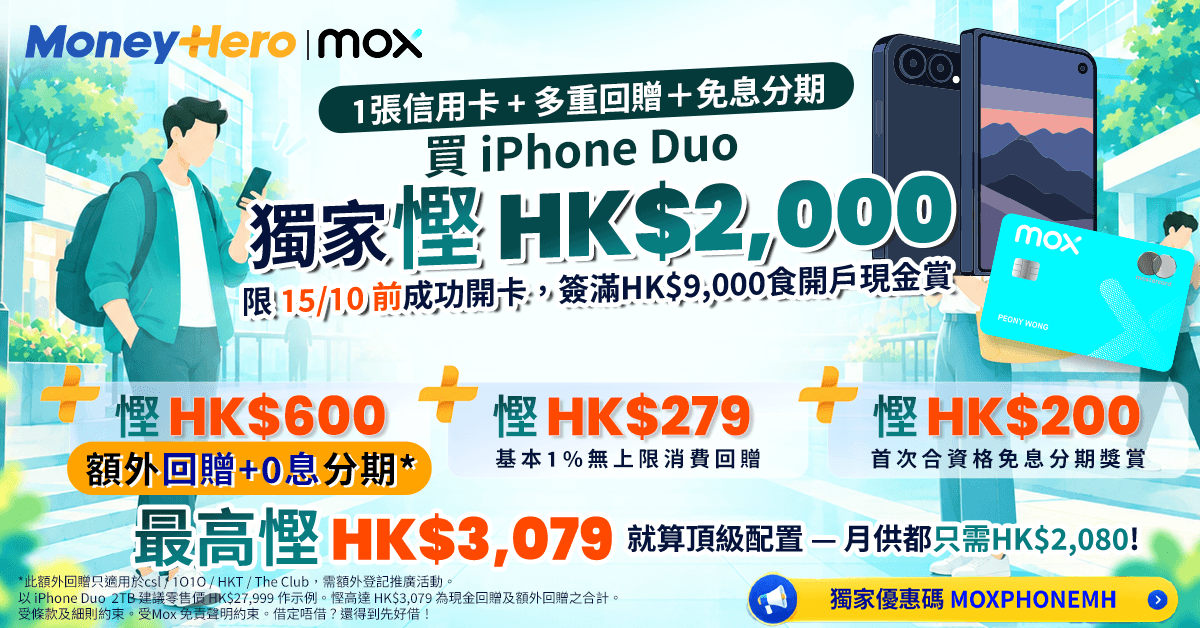
【限時】全城獨回贈送現金高達HK$2,000!連免息分期及指定回贈,經MoneyHero出 Mox信用卡買新iPhone慳高達HK$3,079!
即用邀請碼 MOXPHONEMH 開卡!
定期存款 vs 高息儲蓄戶口:主要分別
|
比較項目 |
定期存款 |
高息儲蓄戶口 |
|---|---|---|
|
利息安排 |
開立時按指定存期及金額確認利率;持有至到期的利息較易預算。 |
利率通常可變;高息或由基本利率加額外利息組成。 |
|
常見條件 |
通常要符合最低存款額、指定存期及開立渠道等要求。 |
或需新客戶、新資金、出糧、消費、兌換外幣或完成指定任務。 |
|
資金流動性 |
資金原則上鎖定至到期。 |
一般可隨時存取,但提款後可能影響計息結餘或額外利息資格。 |
|
提前取款 |
須視乎銀行是否批准;可能不獲利息及需付費。 |
一般毋須終止整筆存款,但要留意提款次數、戶口結餘或任務要求。 |
|
追加資金 |
開立後通常不能向同一筆定期追加資金;可另開新一筆。 |
視乎產品而定;部分可隨時存入,部分只准在開戶時存入指定新資金。 |
|
金額限制 |
通常設最低存款額;個別優惠亦可能設金額上限。 |
額外利息常設指定結餘範圍或上限。 |
|
回報確定性 |
持有至到期的回報一般較確定。 |
利率和推廣條款可調整,實際利息取決於條件及合資格結餘。 |
|
較適合 |
已預留、在存期內不需使用的閒置資金。 |
緊急備用金、短期開支、需要高流動性的現金。 |
|
存款保障 |
原到期日不超過5年的合資格定期存款可受保障。 |
如屬成員銀行的合資格存款,可受香港存款保障計劃保障。 |
註:實際利率、優惠資格、最低/最高金額及提款安排因銀行和產品而異,申請前應以銀行最新條款為準。
甚麼是定期存款?
定期存款是把一筆資金存入銀行一段指定時間。開立時會確認存款金額、存期、適用年利率及到期指示;一般持有至到期,才按條款收回本金和利息。它的主要優點不是保證市場上最高息,而是回報較容易預算。
定期存款利息如何估算?
簡單估算可用「本金 × 年利率 × 存款日數 ÷ 一年日數」。實際日數基準、起息日、到期日及入賬方式應以銀行條款為準。
定期存款提前提款要留意甚麼?
定期存款並非必然可以隨時取消。銀行可自行決定是否批准提前提款;如獲批准,客戶可能不獲支付利息,並要支付按銀行條款計算的費用。因此,做定期前應先留起足夠應急現金。
定期存款階梯:兼顧到期機會與流動性
如果有一筆資金暫時不用,但又不想全部鎖在同一到期日,可以把資金分成數份,選擇不同存期,例如1個月、3個月、6個月及12個月。每當一筆到期,再按當時需要決定續期、轉換存期或保留現金。可選存期因銀行而異。
延伸閱讀:港元定期存款利率及優惠比較
高息儲蓄戶口是甚麼?
高息儲蓄戶口本質上仍是儲蓄戶口,資金一般可以隨時存取。所謂「高息」,往往不是所有客戶、所有結餘都自動享有同一利率,而是由基本利率加上額外利息組成。
高息戶口常見條件
-
只供新客戶或指定客戶參加;
-
要求存入新資金或維持指定平均每日結餘;
-
每月完成出糧、信用卡/扣賬卡消費、繳費或其他指定任務;
-
額外利息只計算至指定存款上限;
-
優惠只在指定推廣期內有效,其後利率可能調整。

見到「高達 X%」時,先問三件事:你是否符合全部條件?優惠適用多少本金?優惠維持幾耐?用預計可獲利息,而不是最高宣傳利率,才可以公平比較。
甚麼情況較適合高息戶口?
如果這筆錢可能用作醫療、維修、失業期間開支或短期大額消費,高息戶口一般比定期存款靈活。你可以保留提款彈性,同時爭取較普通儲蓄戶口高的利息;不過要定期檢查自己是否仍符合額外利息條件。
精選定期存款開戶優惠
銀行戶口 | MoneyHero獨家獎賞 | MoneyHero獎賞價值 | 邀請碼 | 利率優惠 | 開戶獎賞 | ||
|---|---|---|---|---|---|---|---|
 | Mox 戶口 | HK$2,500 | 用邀請碼「MOXPHONEMH」開戶並申請Mox信用卡 | 高達3.5 % | 高達HK$2,500 現金獎賞 | ||
 | 天星 儲蓄戶口 | - | - | - | 5 % | 不適用 | |
 | Citigold戶口 | - | - | - | 高達 4.1 % | 高達HK$96,500+ | |
 | WeLab Bank 最新開戶優惠 | HK$2,600 | WNTBMH | 高達13.9%年利率 | 高達HK$2,600 | ||
 | 渣打「優先理財」(渣打國泰Mastercard – 優先理財) | HK$4,288 | - | 1 % | HK$32,000 | ||
 | 恒生 優進理財戶口 | - | HK$800 | HS005 | 10%港元新資金定期存款年利率大抽獎 | 高達HK$9,300 獎賞 | |
 | 星展豐盛理財戶口 | - | - | PM05 | - | - |
定期存款還是高息戶口適合你?
以下情況可優先考慮定期存款
-
資金已有明確用途和時間表,在存期內毋須動用;
-
你希望開立時已知道適用利率,較容易預算到期利息;
-
你不想每月完成額外任務以換取較高利率;
-
你已另備足夠的緊急現金。
以下情況可優先考慮高息戶口
-
這筆錢是緊急備用金,或未來數月可能要使用;
-
你重視提款彈性,多於鎖定回報;
-
你能穩定完成出糧、消費或其他額外利息要求;
-
存款金額沒有大幅超出額外利息的適用上限。
兩者可以並用嗎?
可以,而且對不少人更實際。先把數個月必要開支保留在容易提取的戶口;其餘短期內確定不用的資金,再按需要分批做定期。這樣不需要在「全部靈活」和「全部鎖定」之間二揀一。
比較時不要只看最高年利率
-
分清基本利率與額外利率:確認不完成任務時仍可獲多少利息。
-
檢查資格及任務:新客戶、新資金、出糧或消費要求都可能影響實際回報。
-
查看適用金額:高息可能只計算至指定結餘;超出部分按另一利率計息。
-
確認優惠期:短期推廣利率不能直接當作全年回報。
-
計入流動性成本:若資金可能提早使用,定期存款的提前提款限制可能比息差更重要。
高息戶口與定期存款的存款保障
在香港存款保障計劃下,存放於成員銀行香港辦事處的合資格存款,可獲每名存款人、每間成員銀行合計最高 HK$800,000 的保障。一般儲蓄、往來及原到期日不超過5年的定期存款可屬保障範圍,而港元、人民幣及其他貨幣存款亦可合資格。
保障上限是按同一存款人在同一成員銀行的合資格存款合併計算,並非每個戶口各有 HK$800,000。開戶前可查看銀行及產品是否展示存款保障計劃成員和受保障存款標誌。
如何開設儲蓄賬戶或定期存款
銀行一般提供流動應用程式、網上銀行或分行等開戶渠道。實際所需資料和步驟因銀行而異,申請前可依次檢查:
-
申請資格及所需身份證明;
-
最低存款額、指定新資金定義及適用金額上限;
-
額外利息任務、推廣期及利息入賬安排;
-
定期存款的存期、提前提款條款及到期指示;
-
產品是否屬香港存款保障計劃的受保障存款。
如想了解儲蓄戶口、綜合戶口、往來戶口及外幣戶口的分別,可參閱MoneyHero的銀行戶口類型及儲蓄戶口比較。
常見問題
活期存款通常可隨時存取,利率可以變動;定期存款把資金存放至指定到期日,開立時確認適用利率,但流動性較低。
不一定。高息戶口的宣傳利率可能附帶任務、金額上限及推廣期;定期存款利率則按存期、金額、渠道及優惠而定。應比較自己實際符合的條件和預計所得利息。
要視乎銀行是否批准。即使獲准,亦可能不獲支付利息並須支付費用;開立前應先閱讀該筆定期存款的條款。
緊急備用金的首要考慮是可以及時提取。高流動性的儲蓄或高息戶口通常較合適;不宜把全部備用金鎖在定期存款。
可以。可把日常現金及緊急備用金放在容易提取的戶口,短期內毋須使用的部分則按不同到期日分批做定期。
只要存放於成員銀行香港辦事處並符合計劃要求,儲蓄存款和原到期日不超過5年的定期存款均可受保障;每名存款人在每間成員銀行的合資格存款合計最高保障額為 HK$800,000。
相關文章
每周投資新聞|中美延長貿易休戰、美債息再創高位(9月19日至25日)
想緊貼投資新聞及市場動向,但又無時間逐條追?MoneyHero每周為你整理市場焦點、本周重要變化,以及未來數星期值得留意的財經事件,助你快速掌握投資大局。
MoneyHero或本網站關於證券、投資、稅務,會計或法律意見的內容,都不會構成任何買賣投資要約、招攬、建議或意見,部分內容涉及產品或服務代言、推許或贊助。MoneyHero.com.hk之內容僅屬一般參考,並非個人化的投資建議,也不構成買賣證券的誘因。MoneyHero Global Limited及/或其分支機構不能,亦不會對任何資訊、特定投資項目之回報與可持續性,或資料來源的潛在價值,作出評估、驗證或保證其適當性、準確性或完整性。MoneyHero.com.hk可能透過本網站所提及的品牌或服務收取報酬。
獲取更多精明理財貼士
立即訂閱,我們將發送與你最相關的財經文章以及其他實用方法到你的電郵,助你更有效管理財富。
關於作者

Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標