債券基金2026|派息基金好唔好?風險、回報及收息陷阱
更新日期: 2026年9月14日

作者Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標
重點摘要
-
派息不等於回報:基金派息後資產淨值一般會相應下調;若派息來自資本,投資者收取現金的同時,持有單位的價值亦可能下降。
-
先看總回報:比較債券基金時,應先看扣除持續費用後的總回報,再看派息來源、到期收益率、久期、信貸質素、貨幣及對沖安排。
-
高息通常伴隨較高風險:高收益債券基金主要投資非投資級別債券,違約、降級、價格波動及流動性風險通常較高。
-
債券基金並非保本:即使基金主要持有政府債券,仍可能因利率、久期、匯率、費用及市場價格變動而錄得虧損。
-
產品結構要分清:個別債券、非上市債券基金、債券 ETF、定期存款及貨幣市場基金的回報來源、流動性與風險並不相同。
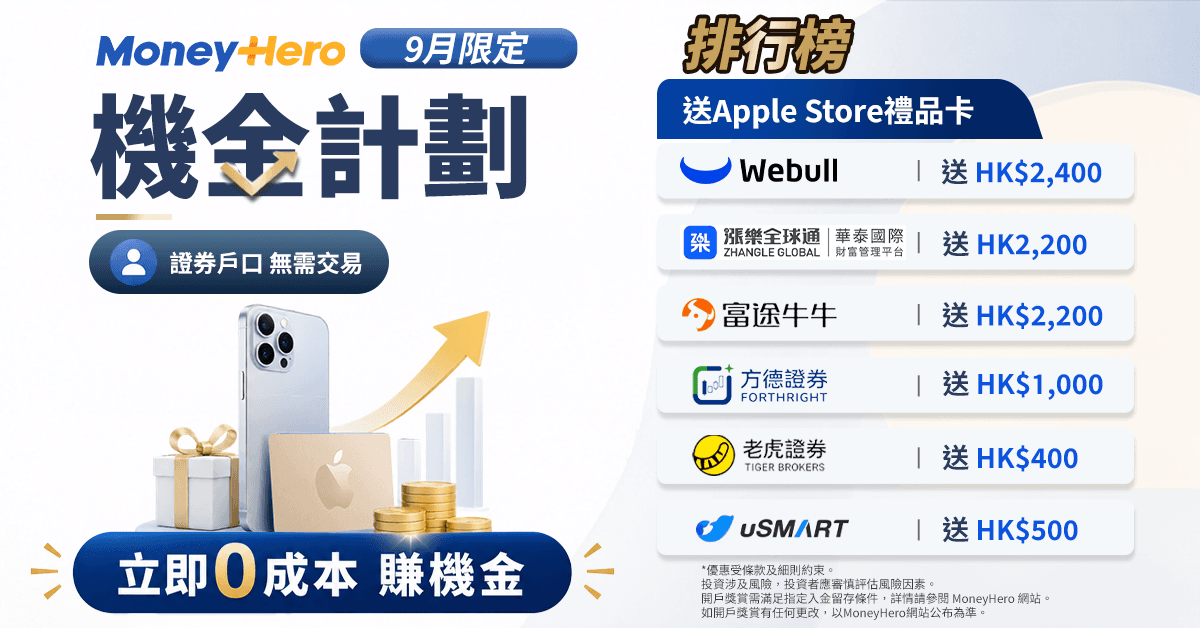
9月「機金計劃」開戶享高達 HK$14,300 Apple Store 禮品卡!
MoneyHero 一站式集合多間熱門證券戶口 Apple Store 禮品卡開戶賞🍎,一次過比較邊個最啱你!指定組合獎賞合計高達 HK$14,300!
債券基金是甚麼?
債券基金是集合投資計劃,由基金經理把投資者的資金投資於政府債券、企業債券、新興市場債券、按揭或資產抵押證券等固定收益資產。投資者持有的是基金單位,而不是直接持有每一隻債券。
基金的資產淨值會隨持倉價格、應計利息、信貸狀況、匯率及費用而變動。開放式債券基金沒有單一固定到期日,基金經理亦會持續買賣及更換債券,因此不能把基金的現時到期收益率直接當作保證回報。
部分基金設累積股份類別,把收入留在基金內再投資;另一些設派息股份類別,按月、按季、每半年或每年分派。派息頻率及金額一般並無保證,亦可能因基金政策及市況而改變。
基金投資戶口比較
邊個基金認購平台戶口買基金收費最低?立即比較富途基金、Syfe等證券行及銀行基金投資戶口的顧問費﹑最低投資額及股票型基金認購費!
基金投資戶口
| 產品 | 佣金 | 兌換碼 | 留存 | 最低單筆手續費 | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
不適用 | MH26 | 120-365日 | 不適用 | |||||||||
0.08 % | MHFUTU | 60日 | 港元0 | |||||||||
不適用 | - | 60 日 | 港元0 | |||||||||
不適用 | MH26-HK | 60日 | 不適用 | |||||||||
無佣金及平台費 | - | 0日 或 60日 | 港元0 | |||||||||
派息基金點樣運作?派息是否等於回報?
派息基金可從投資收入、已實現資本收益,甚至資本中作出分派,實際安排要以基金說明書、產品資料概要及派息政策為準。若基金從資本派息,資產淨值可能即時下降;所以見到派息率高,唔代表投資真正賺到同樣幅度。
例如投資者以每單位 10 港元買入基金,年內收取 0.80 港元派息,但期末資產淨值跌至 8.90 港元。未計費用及匯率影響,總回報約為負 3%。這正是常見的派息基金陷阱:只看收到幾多現金,忽略本金價格跌幅。
比較派息股份類別時,可先問三條問題:派息來自淨投資收入、資本收益還是資本?派息後的總回報是多少?同一基金的累積股份類別表現是否更容易反映實際投資成果?
債券基金回報點樣睇?
總回報
總回報把基金價格變動及已派分派一併計算,是判斷投資成果較完整的指標。比較時要使用相同貨幣、相同時段及相同收費口徑,亦要留意數字是否已把派息再投資。
到期收益率 YTM
投資組合到期收益率是按現時債券價格、票息、到期價值及到期時間等假設推算的參考數字。它不是基金未來回報保證,亦未必已反映管理費、違約損失、貨幣變動及基金其後換倉。開放式基金持倉不停變動,因此今日的 YTM 不會鎖定至某一個到期日。
久期 Duration
久期用來估算債券價格對收益率變動的敏感度。簡化而言,在其他因素不變及只作小幅利率變動的假設下,久期為 5 年的基金,市場收益率上升 1 個百分點,價格或下跌約 5%;市場收益率下跌 1 個百分點,價格或上升約 5%。實際變幅會受凸性、信貸息差及持倉變動影響。
投資債券基金有甚麼風險?
-
利率及久期風險:市場收益率上升時,現有債券價格通常下跌;久期愈長,價格敏感度一般愈高。
-
信貸及違約風險:發行人可能未能支付利息或本金;評級被下調亦可能令債券價格下跌。
-
信貸息差風險:即使政府債息不變,市場要求企業債的額外風險補償上升,也可令基金價格下跌。
-
匯率風險:基金計價貨幣、持倉貨幣及投資者本身使用的貨幣可能不同;對沖亦有成本,而且未必完全有效。
-
流動性風險:市況受壓時,部分債券可能難以按合理價格出售,基金估值及贖回安排可能受影響。
-
集中風險:過度集中於單一國家、行業、發行人或較低評級債券,會放大個別事件的影響。
-
再投資及提前贖回風險:利率下跌時,基金收到的票息或提前償還款項,可能只能以較低收益率再投資。
-
衍生工具及對手方風險:基金使用期貨、掉期或其他衍生工具作投資或對沖時,可能涉及槓桿、估值及交易對手違約風險。
-
資本派息風險:從資本派息可令每單位資產淨值下降,並可能侵蝕日後產生收入的資產基礎。
-
費用風險:認購費、管理費、行政費及其他持續收費會減低實際回報;較高派息不代表足以抵銷費用。
債券基金有甚麼種類?
|
種類 |
主要投資 |
注意事項 |
|---|---|---|
|
政府債券基金 |
主要投資主權或政府相關債券 |
仍有利率、久期、通脹、匯率及個別國家信用風險 |
|
美國債券基金 |
可涵蓋美國國債、投資級企業債、高收益債及證券化資產 |
要分清持倉類型;美國國債與高收益企業債風險差異很大 |
|
投資級企業債券基金 |
主要持有投資級別企業債 |
仍可能受評級下調、息差擴闊及流動性影響 |
|
高收益債券基金 |
主要持有非投資級別債券 |
收益潛力較高,但違約、降級及價格波動通常較大 |
|
新興市場債券基金 |
投資新興市場政府或企業債,可用硬貨幣或當地貨幣計價 |
政治、匯率、資本管制及流動性風險較突出 |
|
短期或短久期債券基金 |
持有較短年期或較低久期債券 |
利率敏感度通常較低,但不等於沒有信貸或本金虧損風險 |
|
通脹掛鈎債券基金 |
投資通脹掛鈎債券,例如美國 TIPS |
TIPS 本金按美國 CPI 調整,但基金仍有實質利率、久期、費用及匯率風險,亦不保證港元購買力 |
|
固定年期債券基金 |
在預定年期內持有一籃子債券並按策略逐步到期 |
一般不保證本金或派息,亦可能因違約、費用及匯率錄得虧損 |
高收益債券基金是甚麼?有何風險?
高收益債券基金通常把大部分資產投資於非投資級別債券。發行人需要支付較高息率,主要是因為市場認為其違約或信貸轉差風險較高。因此,高收益並非額外免費回報,而是承擔較高信貸、流動性及經濟周期風險的補償。
揀選高收益債券基金時,不應以獎項或過往回報當作風險保證。更有用的資料包括平均信貸評級、非投資級債券比例、單一發行人及行業集中度、違約及回收率假設、久期、到期收益率、現金水平、持續收費及派息是否可來自資本。
高息債券基金2026比較名單
|
基金及股份類別 |
策略分類 |
派息 |
比較時要留意 |
|---|---|---|---|
|
Templeton Emerging Markets Bond Fund A (Mdis) USD |
新興市場債券 |
每月 |
留意主權、匯率、集中及資本派息政策 |
|
Barings Global High Yield Bond Fund Class G USD Monthly Distributing |
環球高收益債券 |
每月 |
主要投資非投資級企業債;查閱信貸評級及息差風險 |
|
AXA WF US High Yield Bonds A Distribution USD |
美國高收益債券 |
派息類別 |
確認香港可售股份類別、最新派息頻率及收費 |
|
BEA Union Investment Asian Bond and Currency Fund Class H HKD Distributing |
亞洲債券及貨幣 |
每月 |
並非純高收益策略;留意亞洲貨幣及資本派息 |
|
Fidelity Funds Global Income Fund A MCDIST G JPY Hedged |
環球收益債券 |
每月 |
並非純高收益策略;留意日圓對沖成本及派息來源 |
|
Barings Global Senior Secured Bond Fund Class G USD Monthly Distributing |
優先抵押高收益債券 |
每月 |
抵押及優先順位不等於無違約或流動性風險 |
|
Fidelity Funds Asia Pacific Strategic Income Fund A MCDIST G USD |
亞太策略收益債券 |
每月 |
並非純高收益策略;留意投資級與高收益持倉比例 |
|
Barings Global Senior Secured Bond Fund Class G GBP Hedged Monthly Distributing |
優先抵押高收益債券 |
每月 |
與美元類別屬同一基金;另有英鎊對沖成本及匯率基差 |
|
BEA Union Investment Asian Bond and Currency Fund Class A AUD Hedged Distributing |
亞洲債券及貨幣 |
每月 |
與港元類別屬同一基金;留意澳元對沖及股份類別差異 |
|
FTGF Brandywine Global Income Optimiser Fund A USD Distributing Monthly Plus |
環球靈活債券 |
每月 |
並非純高收益策略;留意衍生工具、久期及資本派息 |
註:基金名稱及公開資料於 2026 年 9 月 22 日核對。派息頻率及股份類別供資料用途,基金公司可更改產品名稱、派息政策或可供香港投資者認購的股份類別。年度化派息率不等於總回報;過往表現並非未來表現的指標。
利率升跌點影響債券基金?
債券價格與市場收益率通常呈反向關係。市場收益率上升時,舊債券的固定票息相對吸引力下降,價格通常下跌;市場收益率下降時,舊債券價格通常上升。實際表現亦受信貸息差、經濟前景、通脹預期、貨幣及基金持倉影響。
收益率曲線可以向上傾斜、趨平或倒掛,不同年期債券未必同步變動。因此,與其猜測一次減息或加息時間,不如先確認基金的久期、年期分布及信貸風險是否配合自己的投資期限和承受能力。
揀債券基金要睇邊幾項?
-
總回報:用相同貨幣及時段比較,確認是否已把派息再投資及扣除持續費用。
-
派息來源:查看基金可否從資本派息,以及最近派息是否有實質收入支持。
-
YTM 與久期:YTM 是參考,不是保證;久期反映利率敏感度。
-
信貸質素:查看平均評級、非投資級比例、單一發行人及行業集中度。
-
費用:比較認購費、管理費、行政費、表現費及交易成本。
-
貨幣及對沖:分清基金基礎貨幣、股份類別貨幣和持倉貨幣;對沖會有成本及偏差。
-
流動性及贖回:確認交易日、截止時間、結算期、最低投資額,以及基金可否延遲或限制贖回。
如何在香港購買債券基金?
香港投資者一般可透過銀行、基金平台、證券行或理財顧問認購證監會認可的零售基金。不同渠道的認購費、轉換費、平台費及可供選擇的股份類別可能不同,落盤前應索取最新基金說明書、產品資料概要及費用資料。
債券基金通常只在交易日按截止時間處理認購及贖回,款項亦需結算時間,並非任何時間都可以即時套現。部分直接債券或特定基金只向專業投資者提供,但不能把所有債券產品一概視為專業投資者限定。香港個人專業投資者的法定門檻一般涉及不少於 800 萬港元的投資組合,實際產品資格仍以銷售文件及分銷商評估為準。
基金投資戶口比較
邊個基金認購平台戶口買基金收費最低?立即比較富途基金、Syfe等證券行及銀行基金投資戶口的顧問費﹑最低投資額及股票型基金認購費!
債券、債券基金、債券ETF、定期存款及貨幣市場基金有甚麼分別?
|
產品 |
回報來源 |
流動性 |
主要風險 |
適用比較重點 |
|---|---|---|---|---|
|
個別債券 |
票息、到期償還及價格變動 |
可有固定到期日;到期前賣出價格會波動 |
發行人違約、利率、流動性、匯率 |
需自行分散;部分產品入場門檻較高 |
|
非上市債券基金 |
持倉利息、價格變動及可能派息 |
按交易日及截止時間以資產淨值交易 |
利率、信貸、流動性、匯率、費用、資本派息 |
由基金經理管理;沒有固定到期本金保證 |
|
債券 ETF |
持倉利息、價格變動及可能派息 |
交易所時段買賣;市價可偏離資產淨值 |
除債券風險外,另有買賣差價及市場流動性風險 |
可主動或被動管理;需有證券戶口 |
|
定期存款 |
按約定利率收息 |
到期前提取或有罰則;以銀行條款為準 |
銀行信貸、再投資、通脹及貨幣風險 |
合資格存款或受存款保障上限保障;投資產品不屬存款 |
|
貨幣市場基金 |
短期存款及貨幣市場工具收入 |
通常按交易日贖回,並非銀行存款或即時現金 |
利率、信貸、流動性、匯率及費用 |
波動通常較低,但不保本,亦不受存款保障 |
債券基金常見問題
不保本。基金價格會隨利率、信貸、匯率、流動性及費用變動,贖回金額可能低於投資本金。
未必。高派息可以伴隨較高信貸風險,亦可能包括從資本派息。應同時比較總回報、派息來源及資產淨值走勢。
會。即使發行人沒有違約,市場收益率上升、信貸息差擴闊、貨幣貶值或費用都可令基金錄得負回報。
不一定。減息通常有利部分債券價格,但市場可能已提前反映預期;信貸息差、經濟風險、久期及貨幣變動亦會影響結果。
不是。債券 ETF 可採用被動追蹤或主動管理策略,投資者應查看指數、投資目標、持倉及費用。
完全不同。高收益債券的本金和價格會波動,發行人亦可能違約;定期存款的利率、提取限制及保障安排則按銀行條款處理。
相關文章
MoneyHero或本網站關於證券、投資、稅務,會計或法律意見的內容,都不會構成任何買賣投資要約、招攬、建議或意見,部分內容涉及產品或服務代言、推許或贊助。MoneyHero.com.hk之內容僅屬一般參考,並非個人化的投資建議,也不構成買賣證券的誘因。MoneyHero Global Limited及/或其分支機構不能,亦不會對任何資訊、特定投資項目之回報與可持續性,或資料來源的潛在價值,作出評估、驗證或保證其適當性、準確性或完整性。MoneyHero.com.hk可能透過本網站所提及的品牌或服務收取報酬。
獲取更多精明理財貼士
立即訂閱,我們將發送與你最相關的財經文章以及其他實用方法到你的電郵,助你更有效管理財富。
關於作者

Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標