香港人每月儲蓄額|多少儲蓄才感安全?不同收入投資儲錢策略
更新日期: 2026年9月14日

作者Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標
港人平均需102萬儲蓄方感「安全」
存保會主席劉燕卿指出,存款額上漲的核心驅動力是市民對安全感的需求提升。港人傾向透過儲蓄來規劃未來及應對不確定因素。調查發現,75% 的受訪者表示其儲蓄方式仍以銀行活期或定期存款為主,反映在追求資產增值的同時,市民依然看重資金的流動性與安全性。
此外,這項由香港中文大學香港亞太研究所執行的調查(於2025年9月1日至10月2日期間進行,訪問了1,047名成人及301名家長),結果顯示港人對現有儲蓄帶來的安全感評分回升至54.3分,為近四年來最高,反映社會經濟環境的改善對市民信心有正面影響。
值得注意的是,今年的調查再次針對育有至少一名10歲或以下子女的香港家長進行深入分析。結果顯示,家長的儲蓄意慾與能力均顯著高於整體水平,反映育兒帶來的財政規劃需求。
-
儲蓄習慣更強: 有儲蓄習慣的家長比例接近 八成,較2020年增加了約3個百分點。
-
儲蓄金額大增: 每名家長每月平均儲蓄金額達 12,100元,較5年前的8,600元大幅增加 40%,也高於整體港人的10,100元。
-
安全感門檻更高: 由於家庭責任較重,家長認為平均需要擁有 116萬元 的儲蓄才有足夠的「安全感」,這比整體港人的標準(102萬元)高出 14%
2024平均儲蓄額報告回顧
2024報告指出,約兩成有儲蓄習慣的受訪者設有年度儲蓄目標,平均目標金額高達30.7萬元,按年急升68%,為歷來最高紀錄。其中,32%受訪者相信能達成目標;儲蓄主要用途包括應付突發開支(40%)及退休準備(26%)。
2024調查聚焦50至65歲在職準退休人士,發現逾八成人有儲蓄習慣,較2019年上升約10%。他們每月平均儲蓄9600元,較2019年的9900元微跌3%,但平均需累積545萬元儲蓄才感足夠安心,用作退休保障。
香港人每月儲蓄額變化趨勢
|
年份 |
每月平均儲蓄(港元) |
每月儲蓄中位數(港元) |
|
2025 |
10,100 |
/1 |
|
2024 |
9800 |
7500 |
|
2023 |
9000 |
6000 |
|
2022 |
7700 |
5000 |
|
2021 |
6600 |
5000 |
|
2020 |
7000 |
5000 |
|
2019 |
7500 |
5000 |
|
2018 |
7000 |
5000 |
🔥10月限定加碼|富途牛牛開戶賞升級至 HK$2,200!
人氣獎賞任你揀,錯過即止:
🎁 高達 HK$2,200 富途現金 + 禮券
🎁 Dyson HD16 風筒 / Airwrap
🎁 最新 AirPods 5 等
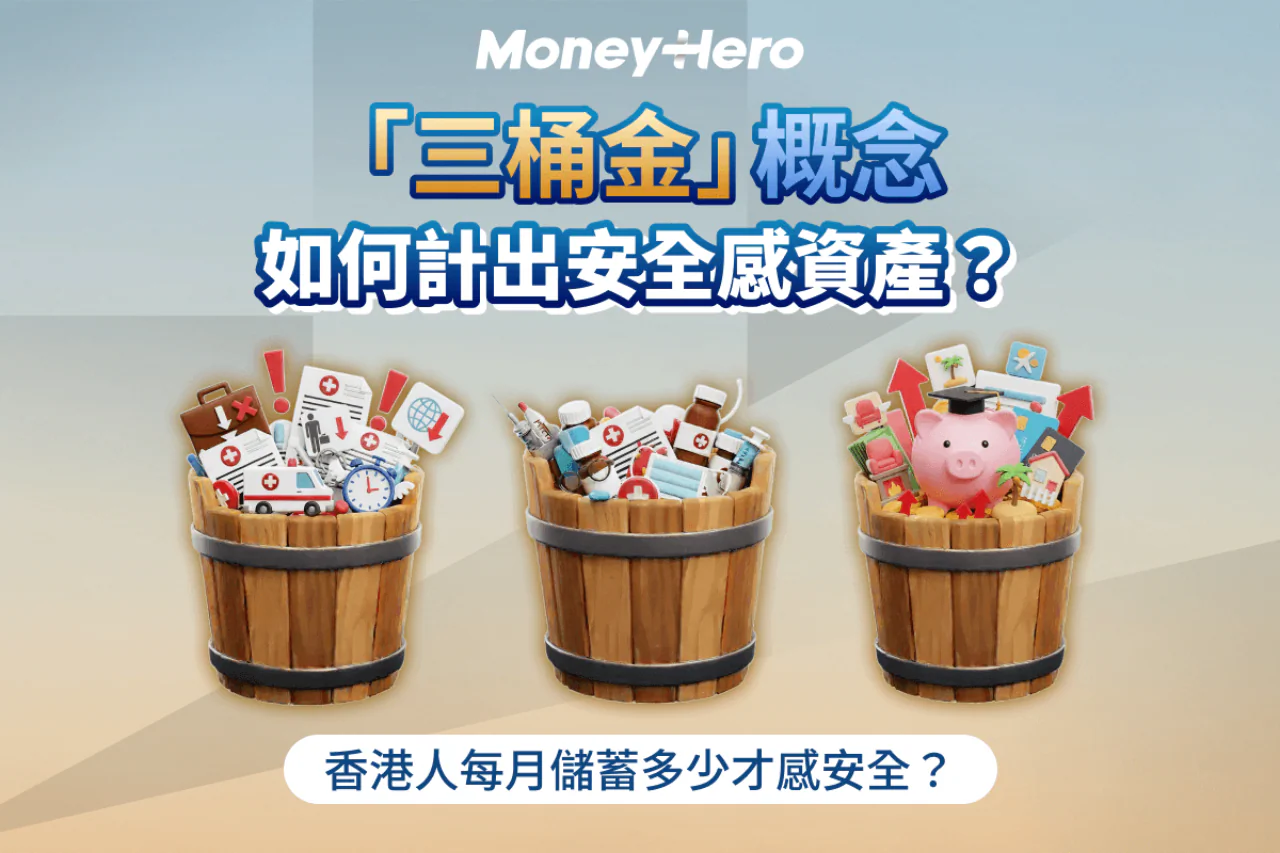
如何定義「安全感資產」?「三桶金」概念
覺得100萬遙不可及?其實,「安全感」不是一個單一的數字,而是一個結構。我們可以將它拆解成三個不同功能的「水桶」,讓目標變得更清晰、更可行。
1. 應急桶:你的財務防火牆 (3-6個月生活開支)
這是你財務規劃中最基本、最重要的一環。它的唯一作用,就是應對突發狀況,如突然失業、急病或家庭意外。
-
如何計算:計算你每月「必須」開支(租金/按揭、交通、基本伙食、保險等),再乘以3至6個月。例如,每月必須開支為$15,000,你的應急桶就應有$45,000至$90,000。
-
存放方式:必須放在高流動性、低風險的地方,如銀行活期儲蓄、高息儲蓄戶口或貨幣市場基金,確保隨時能動用。
2. 保障桶:轉移你無法承受的風險 (按需配置)
有些風險是單靠儲蓄無法抵禦的,例如嚴重的疾病或意外。這時就需要透過保險來轉移風險。
-
如何計算:檢視你現有的醫療保險、危疾保險和人壽保險,計算「保障缺口」。例如,萬一患上重病,現有保險賠償額是否足夠支付治療費用和未來一兩年的生活費?
-
配置方式:根據你的年齡、家庭責任(是否有子女或供養父母)和健康狀況,配置足夠的保障。這是為了確保你的「應急桶」和「增值桶」不會因一次意外就被掏空。
3. 增值桶:實現人生目標 (金額不限)
當你的「應急桶」和「保障桶」都穩固後,剩餘的資金就應該放入這個桶,目標是跑贏通脹,實現你的長遠目標,如置業首期、子女教育基金或退休生活。
-
如何計算:根據你的財務目標(例如5年內儲夠50萬首期)來倒推每月需要投入的金額。
-
配置方式:這部分的資金可以承受較高風險,以換取較高潛在回報,例如投資於股票、ETF基金等。
-
保證型選擇: 若這筆錢有明確的使用時間(例如上述5年後的置業首期),亦可考慮把部分資金放在回報寫在合約上的儲蓄保險。這類計劃的期滿金額直接寫明於保單,不受市況影響,代價則是流動性——多數計劃頭一兩年的現金價值都低於已繳保費,要接近期滿才追回,所以應先填滿「應急桶」,才把確定不會動用的錢放進去。
除了全保證那一類,市場上另一類是長線分紅計劃:回報由保證現金價值加非保證紅利組成,換取的是較高的長期回報潛力,而非保證紅利是看保險公司的投資績效。友邦、宏利、保誠等大型保險公司都有這類計劃,分別主要在供款年期與回本節奏。保誠「誠譽財富保險計劃屬供款年期為2年、終身保障,最低名義金額為20,000美元;以45歲投保為例,第5個保單周年日的預期總現金價值約為已繳總保費的104%,第10個保單周年日約為151%,預期內部回報率4.4%。其中保證現金價值已列明於保單內,提供確定保障;而非保證的終期紅利將於第2個保單周年日起公佈,靈活反應長期投資成果。
所以比較回報之前,先問自己兩件事:這筆錢甚麼時候要用?你是打算一次過拿出來,還是分幾年慢慢繳?年期或繳費方式對不上,保證回報再高也幫不了你。
投資戶口 | MoneyHero獨家獎賞 | MoneyHero獎賞價值 | 留存 | 佣金 | 最低單筆手續費 | ||
|---|---|---|---|---|---|---|---|
 | 富途證券 | HK$14,625 | 60日 | 0.08 % | 港元0 | ||
 | Webull 證券 | HK$5,787 | 60 日 | - | 港元0 | ||
 | 致富證券 | HK$999 | 30日 | 港元 / 美元 | 0 平台費 | ||
 | HashKey Exchange | HK$699 | 14日 | 0.29 % | - | ||
 | OSL | HK$4,486 | 30日 | HK$0 | HK$0 | ||
 | 老虎證券 | HK$6,768 | 60天 | 無佣金及平台費 | 港元0 |
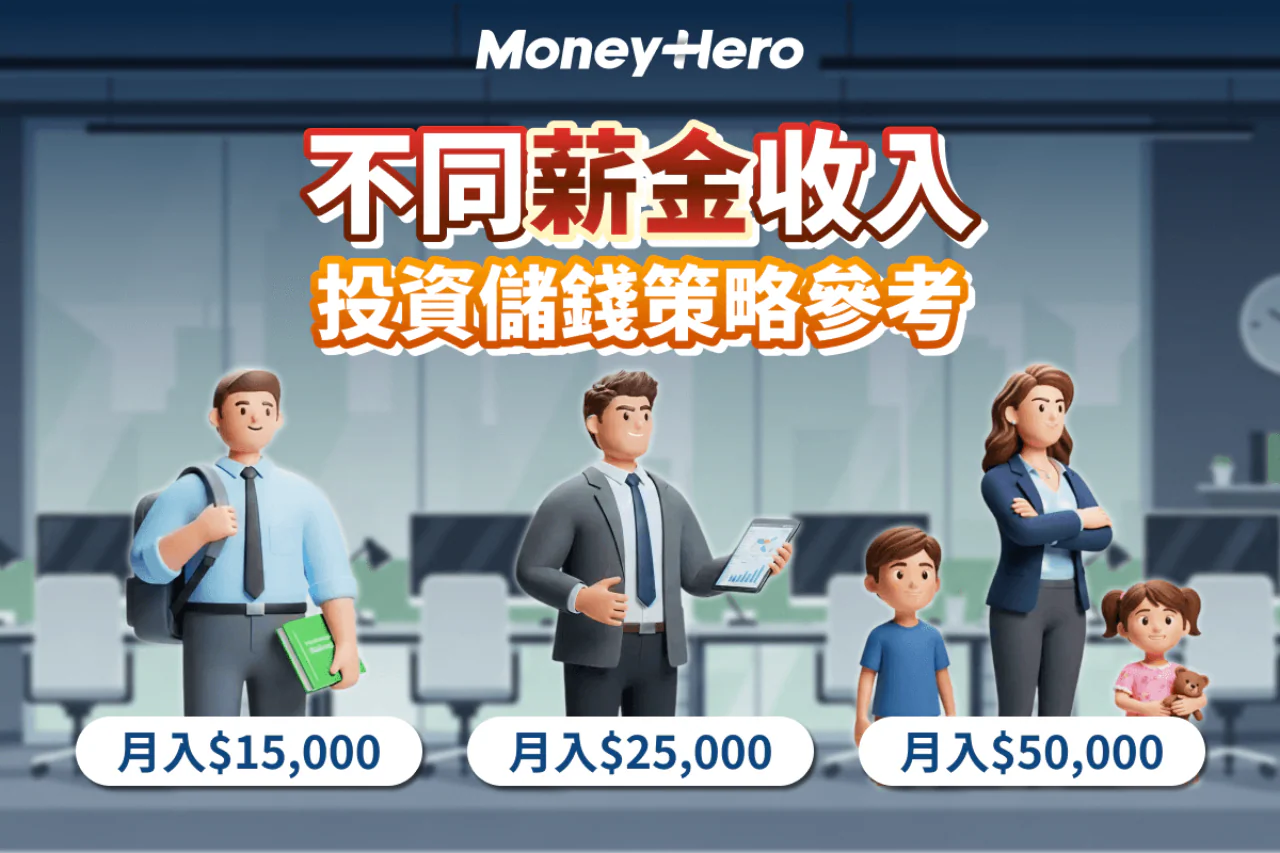
不同薪金收入的投資儲錢策略
了解「三桶金」概念後,我們來看看不同收入水平的香港人,可以如何制定自己的儲蓄策略。
月入$15,000左右的起步族
這個階段,重點是「先生存,後發展」。
-
強制儲蓄:即使再困難,也要從每月強制儲起$1,000-$1,500開始,建立紀律。
-
建立迷你應急桶:目標先儲滿1至3個月的應急錢。
-
投資自己:每月撥出$500-$1,000用於學習新技能或發展副業,提升賺錢能力是關鍵。
-
小額投資:當應急桶達標後,每月用$500-$1,000開始定期定額投資,例如月供一隻大市ETF,感受市場脈搏。
月入$25,000左右的打工仔
收入漸趨穩定,可以更有系統地規劃。
-
執行預算:嚴格執行「50/30/20法則」,確保每月至少有20%(即$5,000)的收入用作儲蓄和投資。
-
鞏固應急桶:將應急基金的目標提升至6個月的生活開支。
-
善用MPF:檢視你的強積金(MPF)表現,考慮整合戶口並選擇收費較低的基金。如果公司有提供配對供款,可考慮作自願性供款(TVC),享受稅務優惠。
-
加大投資:每月將$3,000-$5,000投入「增值桶」,建立一個包含不同市場ETF的資產配置組合。
月入$50,000或以上的專業人士/家庭
除了個人增值,更要考慮家庭風險管理和財富傳承。
-
全面風險評估:為家庭成員配置充足的醫療、危疾和人壽保險,確保保障充足。
-
多元資產配置:除了股票和ETF,可以開始研究債券、REITs等不同資產,進一步分散風險。
-
稅務優化:善用所有可扣稅的項目,如TVC、合資格延期年金(QDAP)或自願醫保(VHIS)。
-
規劃長遠目標:開始為退休或子女海外升學等目標作詳細試算和規劃。
從「只存不投」到「存投並行」:別讓努力白費
很多人以為儲錢就是把錢放在銀行,但這樣做,你的血汗錢正被通脹和投資費用這兩個「小偷」悄悄偷走。要建立真正的「安全感資產」,你必須學會「存投並行」。
-
定期定額投資:這是對抗市場波動、建立長線財富的最佳策略。透過股票戶口新手攻略開設戶口後,設定每月自動買入,便能以平均成本法輕鬆入市。
-
股息再投資 (DRIP):將收到的股息自動買回同一資產,讓複利效應最大化。
-
年度再平衡:每年檢視一次你的資產配置比例,如果某些資產升值過多,可以賣出部分獲利,買入落後的資產,讓組合回復平衡,鎖定利潤並控制風險。
「安全感資產升級」行動Checklist
|
行動任務 |
|
計算你的「應急桶」目標:算出你6個月的必須開支,看看還差多少。 |
|
盤點你的保險:找出所有保單,了解你的保障範圍和保額。 |
|
檢視你的MPF:登入MPF網站,看看你的基金組合和收費。 |
|
設定自動轉帳:將下個月薪金的20%設定為自動轉帳至儲蓄或股票戶口。 |
|
盤點年度開支:找出電話Plan、保險等年度續約項目,比較市場價格。 |
|
比較高息儲蓄戶口:花15分鐘,看看哪家銀行提供更好的活期利率。 |
|
寫下你的「增值桶」目標:為退休或置業設定一個清晰的金額和年期目標。 |
常見問題 (FAQ)
你可以從「三桶金」開始:(6個月必須開支) + (主要保障缺口所需保額) + (實現一個長期目標所需的資金)。這個數字會比一個空泛的百萬目標更具體、更有指導性。
重點是「開始」和「比例」。即使每月只能儲$1,000,只要你堅持下去並用於投資,十年後也能累積一筆可觀的資金。同時,專注於提升你的賺錢能力,比單純節衣縮食更重要。
這取決於債務的利息。如果利率很低(如政府學貸的1-2%),建議你維持最低還款,並將多餘資金用於投資,因為長期投資的回報率很可能高於此利息。如果利率高(如信用卡欠款),則應優先還清債務。
記住,「市場波動是常態」。你要做的不是預測市場,而是相信你的長遠計劃。恐慌時,不妨重溫你的財務目標,並提醒自己,市場低迷正是你的定期定額投資買入平價資產的好時機。
你的安全感,由你定義
百萬儲蓄,對某些人來說是起點,對另一些人來說是終點。與其被一個冰冷的數字綁架,不如專注於建立一個健康的、專屬於你的財務結構。當你擁有足夠的應急儲備、全面的風險保障,以及一個持續增值的投資組合時,無論外界的數字如何變化,你都能擁有真正的、發自內心的財務安全感。
準備好定義並打造你自己的「安全感」了嗎?立即於MoneyHero申請股票戶口,為你的「增值桶」注入第一筆動力吧!
MoneyHero或本網站關於證券、投資、稅務,會計或法律意見的內容,都不會構成任何買賣投資要約、招攬、建議或意見,亦不涉及任何公司、證券或基金的產品代言、推許或贊助。MoneyHero.com.hk之內容僅屬一般參考,並非個人化的投資建議,也不構成買賣證券的誘因。MoneyHero Global Limited及/或其分支機構不能,亦不會對任何資訊、特定投資項目之回報與可持續性,或資料來源的潛在價值,作出評估、驗證或保證其適當性、準確性或完整性。MoneyHero.com.hk可能透過本網站所提及的品牌或服務收取報酬。
相關文章
獲取更多精明理財貼士
立即訂閱,我們將發送與你最相關的財經文章以及其他實用方法到你的電郵,助你更有效管理財富。
關於作者

Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標