失業救濟金2026|失業貸款、政府借錢及5大失業津貼/支援計劃申請資格金額一覽
更新日期: 2026年10月2日
香港 失業有咩支援?本文先說明本港沒有全民失業保險,再拆解及時雨基金、保良局扶弱基金、綜援、在職家庭津貼及再就業津貼5大支援的申請資格、金額與方法,並交代政府百分百擔保失業貸款已截止申請,以及失業期間周轉借貸的注意事項。

作者Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標
精選私人貸款
OCBC 華僑銀行私人貸款 (稅季適用)
星展銀行 「貸易清」私人貸款
重點摘要
-
香港失業有咩支援:香港沒有供款制失業保險,失業金並非自動發放;須按入息、資產、家庭狀況及年齡,分別考慮性質不同的5大津貼及支援計劃。
-
急需短期周轉:公益金及時雨基金及保良局扶弱基金屬一次性短期援助,兩者均須經註冊社工評估轉介,不接受個人自行遞交申請。
-
需要長期支援:綜援是最後安全網,按認可需要減可評估收入計算差額;15至59歲健全失業人士須參加失業受助人士支援計劃,才符合領取資格。
-
仍有工開或40歲以上:職津以住戶為單位並設最低工時要求;再就業津貼試行計劃於重投職場並完成指定工作期後分兩期發放,40歲或以上人士最高可獲HK$20,000。
-
政府失業貸款現況:政府百分百擔保個人特惠貸款計劃已於2023年4月30日截止申請;失業期間如考慮其他借貸方案,須先評估還款能力,並核實貸款機構牌照及正式條款。
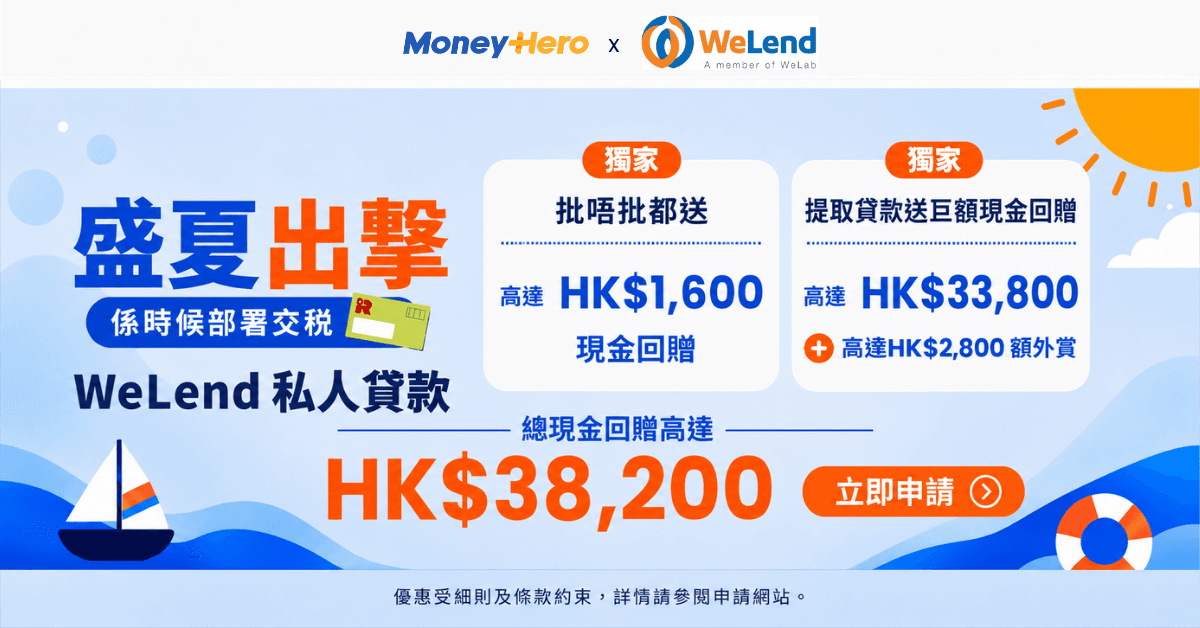
⛵WeLend 稅季出擊:
經MoneyHero申請,WeLend送出高達HK$33,800現金回贈。另外,合資格申請人更可享MoneyHero送出之高達HK$4,400現金回贈。申請完記得經MoneyHero提交獎賞表格
失業救濟金2026|香港有冇失業津貼?5大計劃點分?
香港沒有供款制的失業保險,也沒有失業就自動發放收入的安排。坊間俗稱的失業救濟金、失業津貼、失業補助、失業金,主要對應以下五項性質不同的津貼及支援計劃。先分清自己屬於哪一類,可以省下不少時間。
|
計劃 |
性質 |
主要對象 |
發放方式 |
|---|---|---|---|
|
公益金及時雨基金 |
慈善一次性應急援助 |
突發經濟困難的個人或家庭 |
一次過發放 |
|
保良局扶弱基金 |
慈善一次性應急援助 |
遭遇突變、意外或特殊困難的人士及家庭 |
按獲批項目實報實銷 |
|
綜援 |
政府長期基本生活保障 |
經濟上無法自給的個人及家庭 |
每月發放 |
|
在職家庭津貼(職津) |
政府在職支援 |
低收入但仍有工時的住戶 |
按月計算,以過去六個曆月為申領期,獲批後存入銀行戶口。 |
|
再就業津貼試行計劃 |
政府重投職場獎勵 |
40歲或以上、已連續3個月無獲酬工作 |
完成指定工作期後分兩期 |
三點先記住:及時雨基金及保良局扶弱基金都不接受個人自行申請,必須經註冊社工評估及轉介;職津設有最低工時要求,完全沒有工作的人士並不符合資格;再就業津貼並非失業期間派錢,而是重新就業並做滿指定月數之後才發放。
失業救濟金2026|公益金及時雨基金申請方法同資格係點?
公益金於2004年初成立及時雨基金,為身陷困境的家庭和個人提供迅速的短期過渡援助。如因失業、突發事件或等候其他資助批核而陷入短期財政困難,可以考慮這項基金。
-
援助金額:每宗成功申請將獲發援助金約HK$3,000至HK$13,000。
-
申請間隔:成功獲資助的人士及其共同居住的家庭成員,六個月內不得再次申請。
-
申請資格:香港居民、年滿18歲、申請當時未獲其他基金及政府的援助。
-
及時雨基金申請方法:必須由社工協助申請。申請人可向公益金的26間伙伴機構提出申請,全港設有87個批核中心,分佈於香港、九龍及新界各區;申請人需提供身份、住址、入息及資產等證明文件。機構名單、批核中心數目及援助金額以公益金及時雨基金批核中心頁公布為準。
失業救濟金2026|保良局扶弱基金可以攞到幾多?
保良局扶弱基金為遭遇突變、意外或特殊困難的人士及家庭提供短暫經濟援助。如因失業、工傷或疾病導致突如其來的經濟壓力,可以考慮這項基金。
-
援助上限:按個案情況批款,援助上限為HK$6,000。
-
申請間隔:申請人必須於過去三年內未有申請此基金。
-
發放方式:款項不會直接過戶到申請人手上。基金辦事處審批後通知轉介機構獲批項目及金額,再由轉介機構通知申請人自行墊支購買,並將收據交回歸墊,屬實報實銷,上限為個別項目的獲批金額。
-
申請方法:必須由保良局、社會福利署或醫院管理局的註冊社工轉介,不接受個人自行遞交;詳情及申請表以保良局扶弱基金專頁為準。查詢電話為2277 8389或2277 8391。
失業救濟金2026 | 綜援申請條件同金額係點計?
綜合社會保障援助(綜援)由社會福利署管理,是為經濟上無法自給的個人及家庭而設的最後安全網。失業時間較長或家庭經濟困難的人士,可循失業個案申請。
居港規定方面,申請人必須是香港居民、取得香港居民身份不少於一年,並在取得身份後在香港總共居住滿一年;申請日前不超過56天的離港日數,不論連續或間斷,亦視為在港居住。18歲以下的香港居民可獲豁免「取得香港居民身份不少於一年」及「在取得身份後在香港總共居住滿一年」兩項規定。經濟審查方面,如與家人同住須以家庭為單位提出申請。以下單身人士個案的資產限額及標準金額,由2026年2月1日起生效,以社署最新公布為準。
|
單身人士資產限額 |
金額 |
|---|---|
|
健全成人 |
HK$37,000 |
|
兒童、長者、殘疾或經醫生證明為健康欠佳人士 |
HK$55,000 |
以65歲以下健全成人為例,其他健全成人標準金額,單身人士為HK$3,055,家庭成員為HK$2,725(有不超過2名健全成人或兒童的家庭);單親人士或須照顧家庭人士為HK$3,310。租金津貼方面,1人住戶每月最高HK$2,555,2人住戶最高HK$4,510;另設與電話、水費及排污費有關的特別津貼,按個別情況發放。以上金額同樣由2026年2月1日起生效,以社署最新公布為準。
15至59歲身體健康正常的申請人,須符合下列其中一項:在社署認為合理的情況下不能工作(例如就學或在家照顧幼兒、患病或殘疾家人);每月工作入息不少於HK$2,725及每月工作不少於120小時;或失業、每月工作入息少於HK$2,725、每月工作少於120小時,並正積極尋找全職工作及依社署規定參加自力更生支援計劃。
申請可親自前往住址所屬的社會保障辦事處,或以電話、傳真、電郵、郵遞或網上表格方式提出,亦可由政府部門或非政府機構轉介。一般情況下,如申請人能提供一切所需資料,全部手續可在四星期內完成。如申請人是15至59歲的失業健全人士,開始發放援助金的日期通常為申請日期起計一個月之後;如有真正困難,社會福利署署長可酌情由申請日期起給予援助。詳情以社署綜援計劃頁為準。
精選私人貸款
銀行/財務公司 | MoneyHero獎賞價值 | 總利息低至 | 總還款額低至 | 最低實際年利率 | ||
|---|---|---|---|---|---|---|
| WeLend AI私人貸款(稅季適用) | - | HK$486 | HK$50,486 | 1.00 % | |
 | 邦民 特快低息貸款 | HK$4,300 | HK$300 | HK$50,300 | 1.12 % | |
 | X現金A.I.貸款 by X Wallet | HK$21,800 | HK$312 | HK$50,312 | 1.15 % | |
 | CreFIT 現金貸 | HK$60,000 | HK$359 | HK$50,359 | 1.38 % | |
 | OK Finance 特快業主私人貸款 | 升級獎賞 | 無需抵押手續簡便 | HK$1,500 | HK$300 | HK$50,300 | 1.12 % | |
 | 富邦私人貸款 | HK$500 | HK$2,190 | HK$52,190 | 8.50 % |
失業救濟金2026|失業受助人士支援計劃係咪失業救濟金?
不少人搜尋失業受助人士支援計劃,以為是一項可以領錢的津貼,實情並非如此。這項計劃是自力更生支援計劃下的其中一部分,由社署委託非政府機構營辦,並非現金援助,而是15至59歲失業健全人士領取綜援的其中一項條件。
-
對象:15至59歲的失業健全綜援申領人,即失業,或每月工作入息或工作時數少於社署所定標準的人士,包括最年幼子女年齡為15歲或以上的單親家長和兒童照顧者。
-
內容:參加者必須參與每星期最少一次、每次最少一小時的無償工作,直至覓得有薪工作或重返主流教育。
-
豁免:每月工作時數不少於120小時,及入息不少於社署所定標準的申領人,可無須參加。
參加者須簽署參加者承諾書。如拒絕簽署或未能履行承諾書內的規定,社署會停止處理其綜援申請、終止發放綜援金,並要求償還多領的金額。詳情以社署自力更生支援計劃頁為準。
失業救濟金2026|職津(在職家庭津貼)失業都申請得?
在職家庭津貼(職津)的目的是鼓勵自力更生、紓緩跨代貧窮。要先講清楚一點:職津設有最低工時要求,完全沒有工作的人士並不符合資格。
如果只是被削減工時、轉做兼職,或者家中仍有成員在職,職津就用得着;所有住戶成員的工時可以合併計算。非單親住戶每月總工時達144小時,可申領基本津貼;單親住戶每月總工時達36小時亦可申領基本津貼,而在職單親父/母申請人須與最少一名15歲以下的子女同住。津貼視乎住戶入息,以全額、四分三額或半額發放,全額金額如下。
|
每月總工時(非單親/單親) |
每月住戶津貼 |
每月每名兒童津貼 |
|---|---|---|
|
144至168以下/36至54以下 |
基本津貼 HK$1,150 |
兒童津貼 HK$1,610 |
|
168至192以下/54至72以下 |
中額津貼 HK$1,380 |
兒童津貼 HK$1,610 |
|
192或以上/72或以上 |
高額津貼 HK$1,610 |
兒童津貼 HK$1,610 |
申請以住戶為單位,一人住戶亦可申請,住戶成員須為香港居民並居於同一處所,並須通過入息及資產審查。入息及資產限額於每年4月1日調整,2026/27年度限額已於2026年4月1日生效,適用於2026年4月至2027年3月的申領月份;申領月份內住戶成員不可同時領取綜援。詳情見在職家庭津貼申請資格;金額及限額以在職家庭津貼辦事處最新公布為準,查詢可致電職津處熱線2558 3000。
失業救濟金2026 | 40歲以上點申請再就業津貼?最高攞HK$20,000
如果年滿40歲、已有一段時間沒有工作,勞工處再就業津貼試行計劃值得優先留意。要留意它不是失業期間派錢,而是重投職場並做滿指定月數之後才發放。計劃推行期為2024年7月15日至2027年7月14日,每位參加者於推行期內只須登記一次。
申請人須為年滿40歲、可在香港合法受僱的香港居民,並在緊接參加計劃前於香港連續3個月或以上沒有從事任何獲酬工作,包括受薪工作、自僱工作及經營業務。申請人須與僱主沒有親屬關係,亦不得為受僱公司的東主、合夥人或董事。獲准以僱傭或學生身份來港的人士及其受養人,以及透過指定人才及資本投資者入境計劃來港的人士及其受養人,不具備參加資格;指定類別以勞工處計劃頁列明的名單為準。
|
完成工作期 |
全職 |
兼職 |
|---|---|---|
|
連續完成6個月 |
最高 HK$10,000 |
半額 |
|
連續完成12個月 |
再獲最高 HK$10,000 |
半額 |
每名參加者在計劃推行期間最高可獲HK$20,000再就業津貼。按連續性合約受僱者,全職工作須符合每星期最少30小時或每四星期最少120小時;兼職工作則為每星期少於30小時或每四星期少於120小時。非按連續性合約受僱的合資格散工,每連續30天的總工作時數達72小時視作兼職,達128小時視作全職,每個30天時段最多可計算5名僱主的工時。「連續性合約」的新規定自2026年1月18日起適用:僱員須連續受僱於同一僱主四星期或以上,並符合每星期最少17小時,或在某星期少於17小時時,該星期連同之前三星期合計不少於68小時。申請次序為先登記、求職、就業後一個月內申報就業,再於連續完成6個月及12個月工作後分期申請津貼;未在指定限期內呈報的就業個案,不能用作申領。查詢可致電計劃熱線2116 0131或2397 7277,或勞工處2951 4634。資格、工時定義及金額以勞工處最新公布為準。
失業救濟金2026 | 「7500」、「10000」同臨時失業津貼仲有冇得申請?
不少人搜尋失業救濟金7500申請、失業救濟金10000申請或臨時失業津貼申請方法,答案要分開幾件事講。
所謂失業救濟金7500,HK$7,500一般是指政府在2020至2022年疫情期間向特定群組發放的一次性資助,屬行業性或一次性紓困措施,並非面向所有失業人士的恆常失業保障,有關措施的申請期已經結束。如你正搜尋失業救濟金7500,可按上文五項計劃逐項核對現行資格。
所謂失業救濟金10000,HK$10,000有兩個可能。一是2022年臨時失業支援計劃的一筆過金額,該計劃已經結束;二是現行再就業津貼試行計劃的第一期金額,即40歲或以上、已連續3個月沒有獲酬工作的人士,連續完成6個月全職工作後可獲最高HK$10,000。換言之,現時可循再就業津貼試行計劃申請這筆HK$10,000第一期津貼,須符合上述年齡及工作要求。
至於臨時失業津貼,讀者一般是指2022年推出的臨時失業支援計劃。該計劃向合資格人士發放一筆過HK$10,000,已於2022年4月12日截止申請;政府亦於2022年7月31日宣布所有審批及覆檢工作完成。搜尋關愛基金失業津貼的讀者,可直接查閱關愛基金現行援助項目及申請資格,並按上文五項計劃比較可用支援。
失業救濟金2026 | 政府借錢/失業貸款仲有冇?
很多失業人士搜尋政府借錢或失業貸款,其實是指政府過去推出的百分百擔保個人特惠貸款計劃。該計劃旨在為疫情期間失去主要經常性收入的人士提供周轉資金,申請期已於2023年4月30日結束,現已截止申請,計劃詳情見香港按證保險計劃專頁。
如你有資金周轉需求,可能需要考慮坊間的私人貸款或循環貸款產品。要特別留意,完全沒有工作及收入的人士,即使是免入息證明貸款亦未必獲批,因為持牌貸款機構仍須評估申請人的還款能力。香港的放債業務受《放債人條例》(第163章)規管,除該條例附表1第1部指明的人(例如銀行)及第2部指明的貸款外,任何人不得無牌經營放債業務。如向須按《放債人條例》領牌的貸款機構借款,應先確認對方是否持有有效放債人牌照,並比較實際年利率、費用及還款條件。
法定貸款利率方面,經修訂的法例自2022年12月30日起,把法定貸款利率上限由年利率60%下調至48%,並把過高利率的門檻由年利率48%下調至36%。此外,加強規管持牌放債人的首階段措施已於2026年8月1日實施,為低收入人士的無抵押個人貸款設定還款佔入息比率上限:借款人每月收入為HK$6,000或以下,上限為35%;每月收入為HK$6,001至HK$12,000,上限為40%;措施同時禁止放債人在處理貸款申請時要求借款人提供貸款諮詢人,並要求借貸廣告載列風險警示字句。失業期間收入中斷,這些規定會直接影響可借金額與審批結果,申請前應向持牌機構確認。
失業期間收入不穩定,借貸屬高風險行為,應先盤點財務、控制開支及衡量還款能力,切勿因一時周轉而向不知名財務機構借款或誤信不良中介。持牌放債人的廣告按牌照條件須載列忠告字句,提醒借錢梗要還,咪俾錢中介,量力而為最為重要。實際年利率是反映借貸總成本的年化利率概念,會因產品及個別批核結果而異,申請前應以貸款機構的正式條款為準。
總利息低至
HK$ HK$
486總還款額低至
HK$ HK$
50,486最低實際年利率
手續費低至
HK$ HK$
0請將您的貸款金額調整至至少 HK$80,000,並將貸款期限更新至至少 24 個月,以解鎖最高可獲得 HK$1000 的獨家禮品。
1. 網上申請
2. 上載文件
3. 即時批核
4. 確認及發放貸款
- 成功申請並提取指定貸款額享高達HK$33,800 現金回贈
- 公務員或專業人士,可享低至1%實際年利率
- A.I. 全自動貸款,由申請、批核到過戶,全程網上處理,現金即到手
- A.I. 1秒報價,貸款額準確批足
- WeScore信貸新指標 WeLend 4億組數據助你信貸健康!
申請資格
最低年薪要求: HK$96,000
最低年齡要求: 18 歲
所需文件
1. 香港身份證影本
2. 放款戶口的證明
3. 住址證明
4. 收入證明
(固定收入人士:最近1個月的收入證明
佣金制收入人士:最近3個月的收入證明
地產銷售行業人士: 最近6個月的收入證明)
主要特點
- 所有現金獎受條款及細則約束
- 以上利率及還款資料僅供參考,最終須按客戶之申請資料及個人信貸紀錄而定。WELEND LIMITED擁有對貸款審批及任何爭議之最終決定權
- 忠告:借錢梗要還,咪俾錢中介
- 查詢及投訴熱線:3590 6396
- 放債人牌照號碼:771/2026
邦民 特快低息貸款
以 邦民 特快低息貸款 申請 HK$50,000,分 12 個月攤還,你將享有以下由 Moneyhero 提供的優惠
金融機構亦會賞你以下迎新優惠
- 合資格全新客戶借HK$10,000 送高達 HK$3,400 購物禮券
- 申請HK$100,000以下貸款,無需提供入息證明文件
- 利息以日息計算,息隨本減;絶不收取任何貸款手續費、入會費、年費或循環貸款手續費
- 「瞬間過數」適用於經「轉數快」轉賬之貸款,惟系統維護時段除外
- 貸款額高達HK$900,000¹。還款期可長達84個月
- 「無需現身」只適用於選擇網上簽署貸款合約之客戶,惟客戶須符合邦民日本財務(香港)有限公司「網上簽約」服務的相關貸款條件。客戶亦可選擇親臨分行簽署貸款合約
- 「網上即時批核」僅為初步批核結果,邦民日本財務(香港)有限公司保留最終審批權利
主要特點
- 產品受條款及細則約束,詳情請瀏覽邦民的網頁。
- 如內容的釋義有所差異,概以邦民日本財務(香港)有限公司的釋 義為準。
- 有關邦民迎新優惠之一切事項及爭議,概以邦民日本財務 ( 香港 ) 有 限公司的決定為準。
- 邦民日本財務(香港)有限公司保留貸款批核之最終決定權,以及 在沒有預先通知下隨時可更改是次推廣活動之條款。
- 所有示例年利率資訊只作參考,最終批核按個別申請人之實際情況 而定。
- ^ 「瞬間過數」適用於經「轉數快」轉賬之貸款,惟系統維護時段 除外。
- * 「無需現身」只適用於選擇網上簽署貸款合約之客戶,惟客戶須 符合本公司「網上簽約」服務的相關貸款條件。客戶亦可選擇親臨 分行簽署貸款合約。
- # 在職人士只需提供身份證及手提電話資料即可申請。如客戶只提 供身份證及手提電話辦理申請,貸款額上限則為港幣 $100,000 。若 客戶提供額外證明文件,或有助取得更理想的貸款額。如借款人每月收入為$12,000或以下,貸款額上限需同時受「還款佔入息比率」限制。
- ⦿ 「網上即時批核」只限網上貸款,且即時批核僅為初步批核結果。 本公司保留最終審批權利。
- ◆ 「非固定僱主人士貸款」貸款額上限可達港幣 $100,000 。如借款人每月收入為$12,000或以下,貸款額上限需同時受「還款佔入息比率」限制。
- ■ 實際年利率按個別申請人之實際情況而定。
- ⬟ 迎新優惠之條款及細則請瀏覽邦民的網頁。
- ¹ 如借款人每月收入為$12,000或以下,貸款額上限需受「還款佔入息比率」限制。
- 忠告:借錢梗要還,咪俾錢中介
- 放債人牌照號碼: 804/2026
- 查詢及投訴熱線: 3199 1199
- 邦民日本財務(香港)有限公司
以 X現金A.I.貸款 by X Wallet 申請 HK$50,000,分 12 個月攤還,你將享有以下由 Moneyhero 提供的優惠
金融機構亦會賞你以下迎新優惠
- 申請貸款:「申請 X Wallet 」進入流程,並輸入相關個人資料,並完成身份認證。
- 即時審批:利用 AI 進行快速審批,秒速批核。
- 簽署合約與即時過數:若審批通過,在 App 內簽署貸款合約,提供銀行戶口資料,資金會即時經轉數快(FPS) 轉賬。
- MoneyHero獨家指定優惠碼 - MH18000
- 只需身份證,秒速知道批核結果
- 24/7 即時過數:一經確認貸款合約,即時使用「轉數快」系統轉賬至你的銀行戶口
- 零人手干預:由申請、簽約到過數全程不經人手
- 秒速即知審批結果:利用 Machine Learning 進行貸款審批,秒速知道批核結果
- 彈性貸款額 (低至HK$1,000)
- 貸款全程手機完成
- 還款期長達48個月
- 免手續費
- 零隱藏收費
- 提前還款免手續費
- MoneyHero內計算的還款額只供參考,實際還款額以X Wallet App顯示為準
申請資格
最低年齡要求: 18 歲
所需文件
(1) 身份證
(2) 手提電話
主要特點
- 實際年利率由最低1.15%或最高48%不等。
- 須視乎實際情況而定,Zero Finance 保留最終審核權。
- 申請時請於此輸入MoneyHero指定優惠碼 MH18000,指定優惠碼條款與細則請參照網站
- 電腦網頁版
手機網頁版
- 電腦網頁版
- 放債人牌照號碼:773/2026
- 投訴熱線:2531 0333
- 忠告:借錢梗要還,咪俾錢中介
金融機構亦會賞你以下迎新優惠
- 貸款審批保證
- 無痕式報價,無需入息證明,絕不影響信貸評級
- 還款期6、12、18、24、30、36、42或48個月
- 貸款額高達HK$500,000
- 絕無額外收費及隱藏條款
- #報價不查閱信貸報告,之後可授權查閱信貸報告以完成審批
所需文件
(1) 身份證
(2) 手提電話
主要特點
- 以貸款HK$200,000、實際利率8.00%及還款期24個月計算,每月還款金額為HK$9027.78,總利息支出為HK$16,666.72。
- 實際利率(Effective Rate)是一個參考利率,以按年計利率展示出貸款的利率及其他費用。實際利率採用放債人條例指定方法計算,於同一基礎上計算年利率,所有獲認可的香港借貸公司都採用同一套計算規則同設定。
-
本貸款產品不設任何提取費用或年費。如有應還款項於到期日未能全數償還,則每次逾期須繳付HK$300固定手續費以及逾期利息費用。
-
申請者須為18歲或以上香港永久性居民,並提供香港本地手提電話號碼,且平均月薪達$5,000
-
一般實際利率低至1.38%-36.00%
- 受條款及細則約束
-
忠告:借錢梗要還、咪俾錢中介
-
查詢及投訴熱線:6369 2338
-
放債人牌照號碼: 577/2026
-
維信金融財務有限公司
OK Finance 特快業主私人貸款 | 升級獎賞 | 無需抵押手續簡便
以 OK Finance 特快業主私人貸款 | 升級獎賞 | 無需抵押手續簡便 申請 HK$50,000,分 12 個月攤還,你將享有以下由 Moneyhero 提供的優惠
請將您的貸款金額調整至至少 HK$100,000,並將貸款期限更新至至少 36 個月,以解鎖最高可獲得 HK$3800 的獨家禮品。
1. 網上申請及遞交所需文件
2. 等待批核結果
3. 確認及提取貸款
- 為大新金融集團成員,遵從及符合銀行業相關監管機構法規及守則,申請更安心
- 高達HK$1,500,000或物業估值85%^,還款期長達96個月
- 大額貸款極速批核,輕鬆解決業主貸款需要!
- 無需提供樓契或抵押,不限物業種類,手續更快更簡單
- 特惠利率,減低利息支出
- 自主貸款計劃: 自定任何還款期或首個還款日
- 多元申請途徑: 網上申請即知初步批核結果,分行亦有專人處理,隨你方便,現金即到手!
申請資格
最低年齡要求: 18 歲
所需文件
1. 香港身份證
2. 住址證明
3. 入息證明
主要特點
- 業主(私人)貸款為無抵押私人貸款。
- 適用之實際年利率由 1.12% 至不多於 48.00%,還款期由 3 至 96 個月。假設貸款額為 HK$100,000 ,還款期為 12 個月(每月 30 日),每月平息為 0.05% ,並已豁免手續費後之實際年利率為 1.12%,供款總額為 HK$100,604.60,每日利息約為 HK$1.68。實際年利率乃根據銀行營運守則之指引計算,以上例子及實際年利率已 被約至小數後兩個位並只供參考。實際年利率為一個參考利率,以年化利率展示出包含產品的基本利率及其他費用與收費。申請者最終可享之實際年利率按客戶之申請資料、個人信貸記錄及最終綜合審批情況而有所不同,OK Finance 保留批核貸款之最終決定權。
- ^貸款額高達HK$1,500,000 或物業估值85%(以較低者為準)須符合指定物業種類和對申請者的指定信貸要求,實際情況或會因個別情況而有所不同。
- 借定唔借? 還得到先好借!
- 本文提及的服務/產品並不是以歐盟的人士為目標。
富邦私人貸款
以 富邦私人貸款 申請 HK$50,000,分 12 個月攤還,你將享有以下由 Moneyhero 提供的優惠
請將您的貸款金額調整至至少 HK$30,000,並將貸款期限更新至至少 24 個月,以解鎖最高可獲得 HK$500 的獨家禮品。
- 網上申請: 至富邦財務官網填寫私人貸款查詢表格
- 等待批核結果
- 提取貸款
- 免入息證明
- 還款期長達60個月
- 手機即時批核貸款全程無須現身
- 貸款額高達月薪 12 倍
申請資格
最低年齡要求: 18 歲
最低月薪要求: 月薪至少港幣$5,000 元
所需文件
(1) 身份證
(2) 手提電話
主要特點
- 申請分期貸款只需身份證及手提電話(若客戶提供額外證明文件,或有助取得更理想的貸款額)。由申請、批核到提款都無須露面,簡易又方便。無需有全職工作都可以申請。
- 最高貸款額可達 HK$1,000,000 或您的月薪 12 倍(以較低者為準),還款期靈活,最多長達 60 個月。
- 優惠須受條款及細則約束,詳情請參閱富邦財務網頁。
- 忠告:借錢梗要還,咪俾錢中介
失業救濟金2026 | 常見問題
香港沒有全民失業保險,亦沒有以失業救濟金為名的單一計劃,須按情況選擇對應計劃。及時雨基金及保良局扶弱基金針對突發短期困難,須經社工轉介;綜援針對經濟上無法自給的個人及家庭,設居港年期、資產及入息審查,15至59歲健全人士另須參加失業受助人士支援計劃;職津須符合最低工時;再就業津貼則須年滿40歲並重投職場。
及時雨基金及保良局扶弱基金不接受個人遞交,須由註冊社工協助填表轉介;綜援可向住址所屬社會保障辦事處索取或經網上表格申請;職津及再就業津貼可於相關計劃網頁下載表格。各表格及遞交方式以主辦部門或機構的官方公布為準。
各計劃審批時間不同。綜援在申請人提供一切所需資料下,一般手續可在四星期內完成,惟15至59歲失業健全人士通常於申請日期起計一個月之後才開始發放。及時雨基金及保良局扶弱基金的審批日數以主辦機構公布為準;再就業津貼須完成指定工作期後才分期發放。
這項計劃並非現金津貼,因此沒有可領取的金額。它是自力更生支援計劃的一部分,屬15至59歲失業健全人士領取綜援的其中一項條件,參加者須參與每星期最少一次的無償工作,實際可領取的援助來自綜援金而非本計劃。
不可以。職津申領月份內,住戶成員不可同時領取綜援,兩者不能重疊領取。若家庭完全沒有工時,應考慮綜援;若仍有工時並符合最低工時要求,則可考慮職津。
60歲人士如經濟上無法自給,可循綜援申請;如仍有工時並符合資格,可考慮職津。再就業津貼適用於40歲或以上並重投職場的人士,故60歲亦符合年齡要求。及時雨基金及保良局扶弱基金則按突發困難情況經社工轉介考慮。
本文內容僅供一般參考,不構成任何政府津貼、貸款或財務意見。各項計劃的申請資格、金額、有效期及申請方法會不時調整,申請前請以社會福利署、勞工處、公益金、保良局及相關政府部門的最新公布為準。失業期間借貸涉及還款風險,無穩定收入人士應審慎評估還款能力;借貸產品由銀行或須按《放債人條例》領牌的放債人按各自適用的監管制度提供,實際年利率及條款以機構正式公布為準,量力而為,借定唔借還得到先好借。
延伸閱讀
獲取更多精明理財貼士
立即訂閱,我們將發送與你最相關的財經文章以及其他實用方法到你的電郵,助你更有效管理財富。
關於作者

Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標