富途證券
MHFUTU
更新日期: 2026年10月22日
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標
重點摘要
先儲後花是核心心法:與其先消費後儲蓄,不如把儲蓄目標當成每月必付的一項支出,出糧後先撥入儲蓄,餘額才用於開支。
儲錢方法重在收入分配:50-30-20法則、6罐理財法把收入按用途分成固定比例;52週儲錢挑戰則用遞增金額培養行為習慣,可按個人情況選用。
自動化讓儲蓄不靠意志力:設定出糧戶口每月自動轉賬一筆金額至儲蓄戶口,讓儲錢在系統層面自動發生,是最省力的存錢方法之一。
儲錢工具按目標配對:應急錢宜放流動性高的儲蓄或活期戶口,中短期目標可考慮定期存款,長線則有月供等定額投入方式,各有條件與風險。
存款保障有法定上限:香港存款保障計劃自2024年10月1日起,每名存戶在每間成員銀行的合資格存款保障上限為80萬港元,涵蓋存放於成員銀行香港辦事處的儲蓄、往來及年期五年或以下的合資格定期存款。
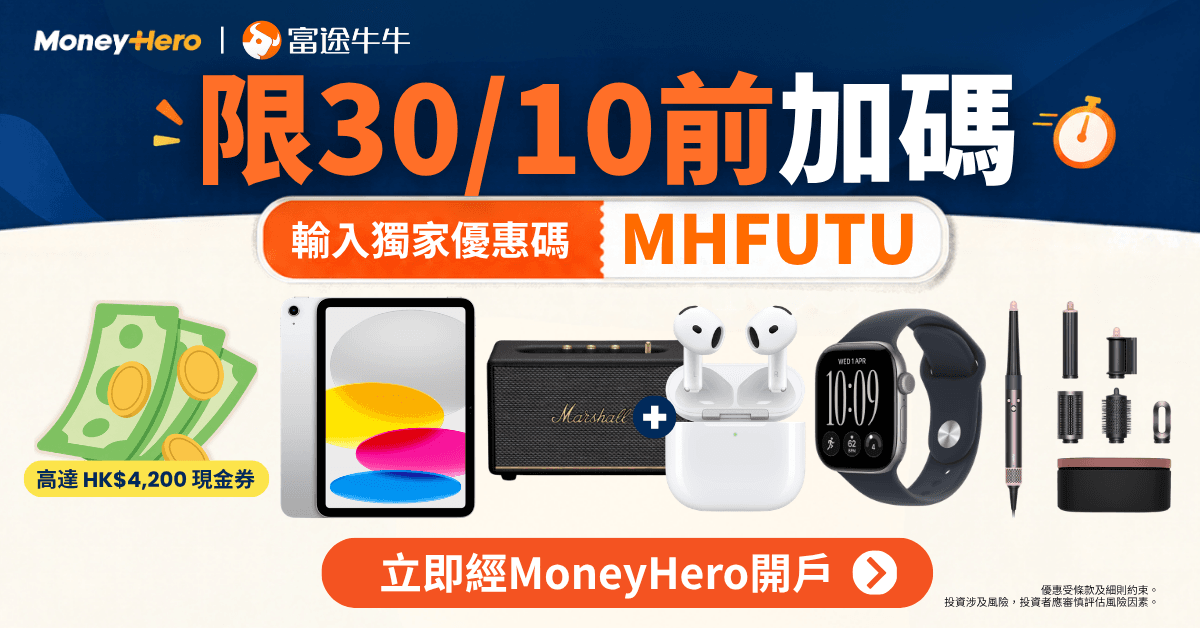
獎賞升級Last Call,立即經MoneyHero開戶,錯過即止!
🎁 高達 HK$4,200 現金券🎁 Dyson 風筒/ Airwrap🎁 AirPods 5 + Marshall 組合🎁 25折換購 iPad 128GB
建立儲蓄習慣的第一步不是找高息產品,而是改變用錢的次序。投資者及理財教育委員會(投委會)的理財教育資源指出,不少人習慣先消費、月底才儲下餘額,結果往往所剩無幾;較有效的做法是先儲後花,即每月收入到賬後,先把一筆預設金額撥入儲蓄,再以餘額應付開支。把儲蓄視為一項必付帳單,就能讓儲錢由被動變成主動。
在動手儲錢之前,宜先替自己訂立清晰的儲蓄目標與收支預算。投委會建議以SMART原則訂目標,即目標要具體、可量度、可達成、貼近實際需要並設有完成時限,例如一年內儲起相當於三至六個月開支的應急錢。之後再透過個人收支預算,掌握每月收入與支出的流向,找出可以節省並轉為儲蓄的空間。目標與預算是所有儲錢方法的共同基礎,先想清楚要儲多少、為何而儲,之後選用哪一套方法只是執行細節。
本文的六種主要儲錢方法是先儲後花、50-30-20法則、6罐理財法、52週儲錢挑戰、信封分格法及自動轉賬。先儲後花已在上一節說明,以下介紹兩種收入分配式及兩種行為習慣式方法,再於下一節說明如何設定自動轉賬。各方法可以互相配合,並無單一方法適合所有人。
50-30-20法則是把每月稅後收入分成三份:約50%用於必要支出如租金、按揭、水電及伙食,約30%用於想要的非必要開支如娛樂、旅遊與購物,餘下約20%則用於儲蓄或投資。這套比例由海外理財學者提出,近年在香港亦廣為理財媒體引介;比例並非硬性規定,收入較低或固定開支較重者可先把儲蓄比例調低,再逐步調升。
6罐理財法的概念相近,但把收入分配得更細,一般分為生活必需、財務自由、長期儲蓄、教育進修、享樂與分享六個用途的帳戶,每月按固定百分比撥入。它的好處是把長線儲蓄與短期享樂分開存放,避免互相挪用;缺點是罐數較多、操作較繁複,較適合願意仔細記帳的人。兩套方法的共通點都是先決定比例、再按比例分配,而非把剩餘才儲起。
52週儲錢挑戰是以遞增金額培養儲蓄節奏的方法。常見玩法是每週按固定金額遞增儲蓄,例如第一週存10港元,其後每週多存10港元,到第52週存520港元,一年合計可儲起約13,780港元(此為示例金額,實際起始額與遞增幅度可自行調整)。它的賣點是起步門檻低、容易堅持,適合收入不穩或剛開始儲錢的人;若擔心年底金額太大,也可把遞增次序倒轉或改為固定每週同額。
信封分格法則是把每月可動用的現金按用途分裝,用完一格就不再超支,屬於控制支出以逼出儲蓄的行為方法。無論採用哪一種行為習慣式方法,重點都在於把儲錢變成一個固定、可重複的動作,降低每次都要靠意志力決定的難度。
投資戶口 | MoneyHero獨家獎賞 | MoneyHero獎賞價值 | 指定邀請碼 | 留存 | 最低開戶資金要求 | ||
|---|---|---|---|---|---|---|---|
| 富途證券 | HK$14,625 | MHFUTU | 60日 | 港元10,000 | ||
 | Webull 證券 | HK$6,448 | - | 60 日 | 港元10,000 | ||
 | 華泰國際 漲樂全球通 | HK$188,560 | - | 達2個完整曆月 | 港元10,000 | ||
 | 致富證券 | HK$999 | MH8888 | 30日 | 港元10,000 | ||
 | 老虎證券 | HK$6,768 | - | 60天 | 港元10,000 | ||
 | Syfe 承富智能投資平台 | HK$10,485 | MH26 | 120-365日 | 港元10,000 | ||
 | StashAway 智能投資平台 | HK$1,600 | MH26-HK | 60日 | 港元10,000 | ||
 | uSMART 盈立證券 | HK$999 | - | 30日 | 港元10,000 |
以下補充常見的分配及存錢方式,各比例僅供參考,應先扣除必要開支,再按自身能力調整。
把可分配收入分為家用、日常開支及儲蓄三份,每份約三分之一。沒有家用或固定支出較高時,可自行調整,毋須強行平均分配。
以收入的60%作日常開支、30%作儲蓄、10%作保險或風險規劃。實際保費應按保障需要及負擔能力決定,毋須為湊比例購買產品。
第1日儲1港元,其後每天增加1港元,第365日儲365港元,全年合計66,795港元。後期負擔較大,可降低金額或自行調整次序。
以每月收入的四分之一作儲蓄起點,能否達到長線目標仍取決於收入、開支及儲蓄年期,並非保證在某個年齡儲到指定資產。
坊間也有以年齡百分比設定儲蓄比例的做法,例如30歲把收入的30%儲起。這只是分配示例,不能單憑年齡決定儲蓄或投資比例。
以40%作投資、30%作生活開支、20%作儲蓄、10%作保險,是其中一種分配示例。固定開支較高、應急錢不足或未能承受投資風險時,應調整比例。
把出糧、消費、備用及投資資金分開管理,先預留必要開支與應急錢,再考慮投資。重點是分清用途,不一定要開立四個實體戶口,也毋須把出糧戶口餘額清零。
當儲蓄習慣建立後,下一步是按資金用途與可承受風險選擇合適的存放工具。一般而言,隨時可能用到的應急錢,宜放在流動性高的儲蓄戶口或活期存款,方便即時提取;高息儲蓄戶口的額外利率通常附帶條件,例如需達到指定存款額、完成出糧或投資等任務,且利率會隨市況浮動,實際息率與條款一律以銀行當期公布為準,本文不列出具體數字。
中短期內暫時用不到的資金,可考慮定期存款,按指定年期及利率存放。到期前能否提取、是否損失利息及須支付費用,均視乎銀行條款。銀行的零存整付月供存款,是每月存入約定金額,按存款條款累積本金與利息,不涉及買入股票或基金。月供股票、月供基金則是定期定額投資,透過分散入市時間拉勻買入成本;價格可升可跌,並不保證回報,選用前應了解收費及市場風險。外幣存款另涉及匯率風險,換回港元時可能出現虧損。
選擇存放工具時,也要留意資金是否受存款保障。香港存款保障計劃自2024年10月1日起,每名存戶在每間成員銀行的合資格存款保障上限為80萬港元,同一銀行的合資格存款須合併計算。保障涵蓋存放於成員銀行香港辦事處的儲蓄、往來及年期五年或以下的合資格定期存款;結構性存款、年期超過五年的定期存款及離岸存款等不受保障。月供股票、基金等投資產品並非銀行存款,不屬存款保障範圍,其價值隨市場波動。
並沒有單一最適合所有人的儲錢方法。收入穩定、願意記帳者可試50-30-20法則或6罐理財法;收入不穩或剛起步者,可由52週儲錢挑戰這類低門檻的行為習慣式方法入手,重點是選一套能長期堅持的方法。
先儲後花是指每月收入到賬後,先撥出一筆預設金額儲起,再以餘額應付開支;先花後儲則是先消費、月底才把剩餘儲起。由於開支往往會把餘額用盡,先儲後花一般較易達成儲蓄目標。
金額視起始額與遞增幅度而定。以每週遞增10港元為例,由第一週10港元起、到第52週520港元,一年合計約13,780港元;若起始額或遞增幅度不同,總額亦會不同,讀者可按自身能力調整。
不一定。高息儲蓄戶口的額外利率多附帶條件並隨市況浮動,實際回報視乎能否符合條件及當期息率;選擇時應連同存款門檻、任務要求、提取彈性及是否受存款保障一併比較,實際息率以銀行當期公布為準。
先要分清月供存款與月供投資。零存整付月供存款按月存入約定金額,定期存款則按指定年期存放資金,兩者均須比較息率、供款安排及提早提取條件。月供股票或基金屬投資,涉及市場風險,價格可升可跌,並不保證回報,較適合能承受波動的長線目標。外幣存款另有匯率風險,應按資金用途、所需幣別及風險承受能力選擇。
不一定,但要分清性質。存放於存款保障計劃成員銀行香港辦事處的合資格儲蓄、往來及年期五年或以下的定期存款,受存款保障計劃保障;每名存戶在每間成員銀行的合資格存款合併計算,保障上限為80萬港元。結構性及離岸存款等不受保障。股票、基金等投資產品也不屬此保障範圍,應按目標與風險分開安排。
本文內容僅供一般理財參考,並非投資、財務或法律意見,亦不構成任何產品的推介或招攬。儲蓄及投資工具的利率、條款、風險及是否受存款保障會因產品及市況而異,任何儲蓄或投資均有其條件與風險,沒有一種方法可以保證必然獲利;作出任何儲蓄或投資決定前,請以銀行、發行機構及監管機構的最新公布為準,並按需要諮詢持牌專業人士。如資訊有出入,一律以官方公布及產品條款為準。
立即訂閱,我們將發送與你最相關的財經文章以及其他實用方法到你的電郵,助你更有效管理財富。
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標