Bowtie優惠碼2026|保泰自願醫保、危疾保及人壽保最新優惠及投保攻略
更新日期: 2026年11月18日

作者Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標
⚡ 快速解答
- 優惠碼
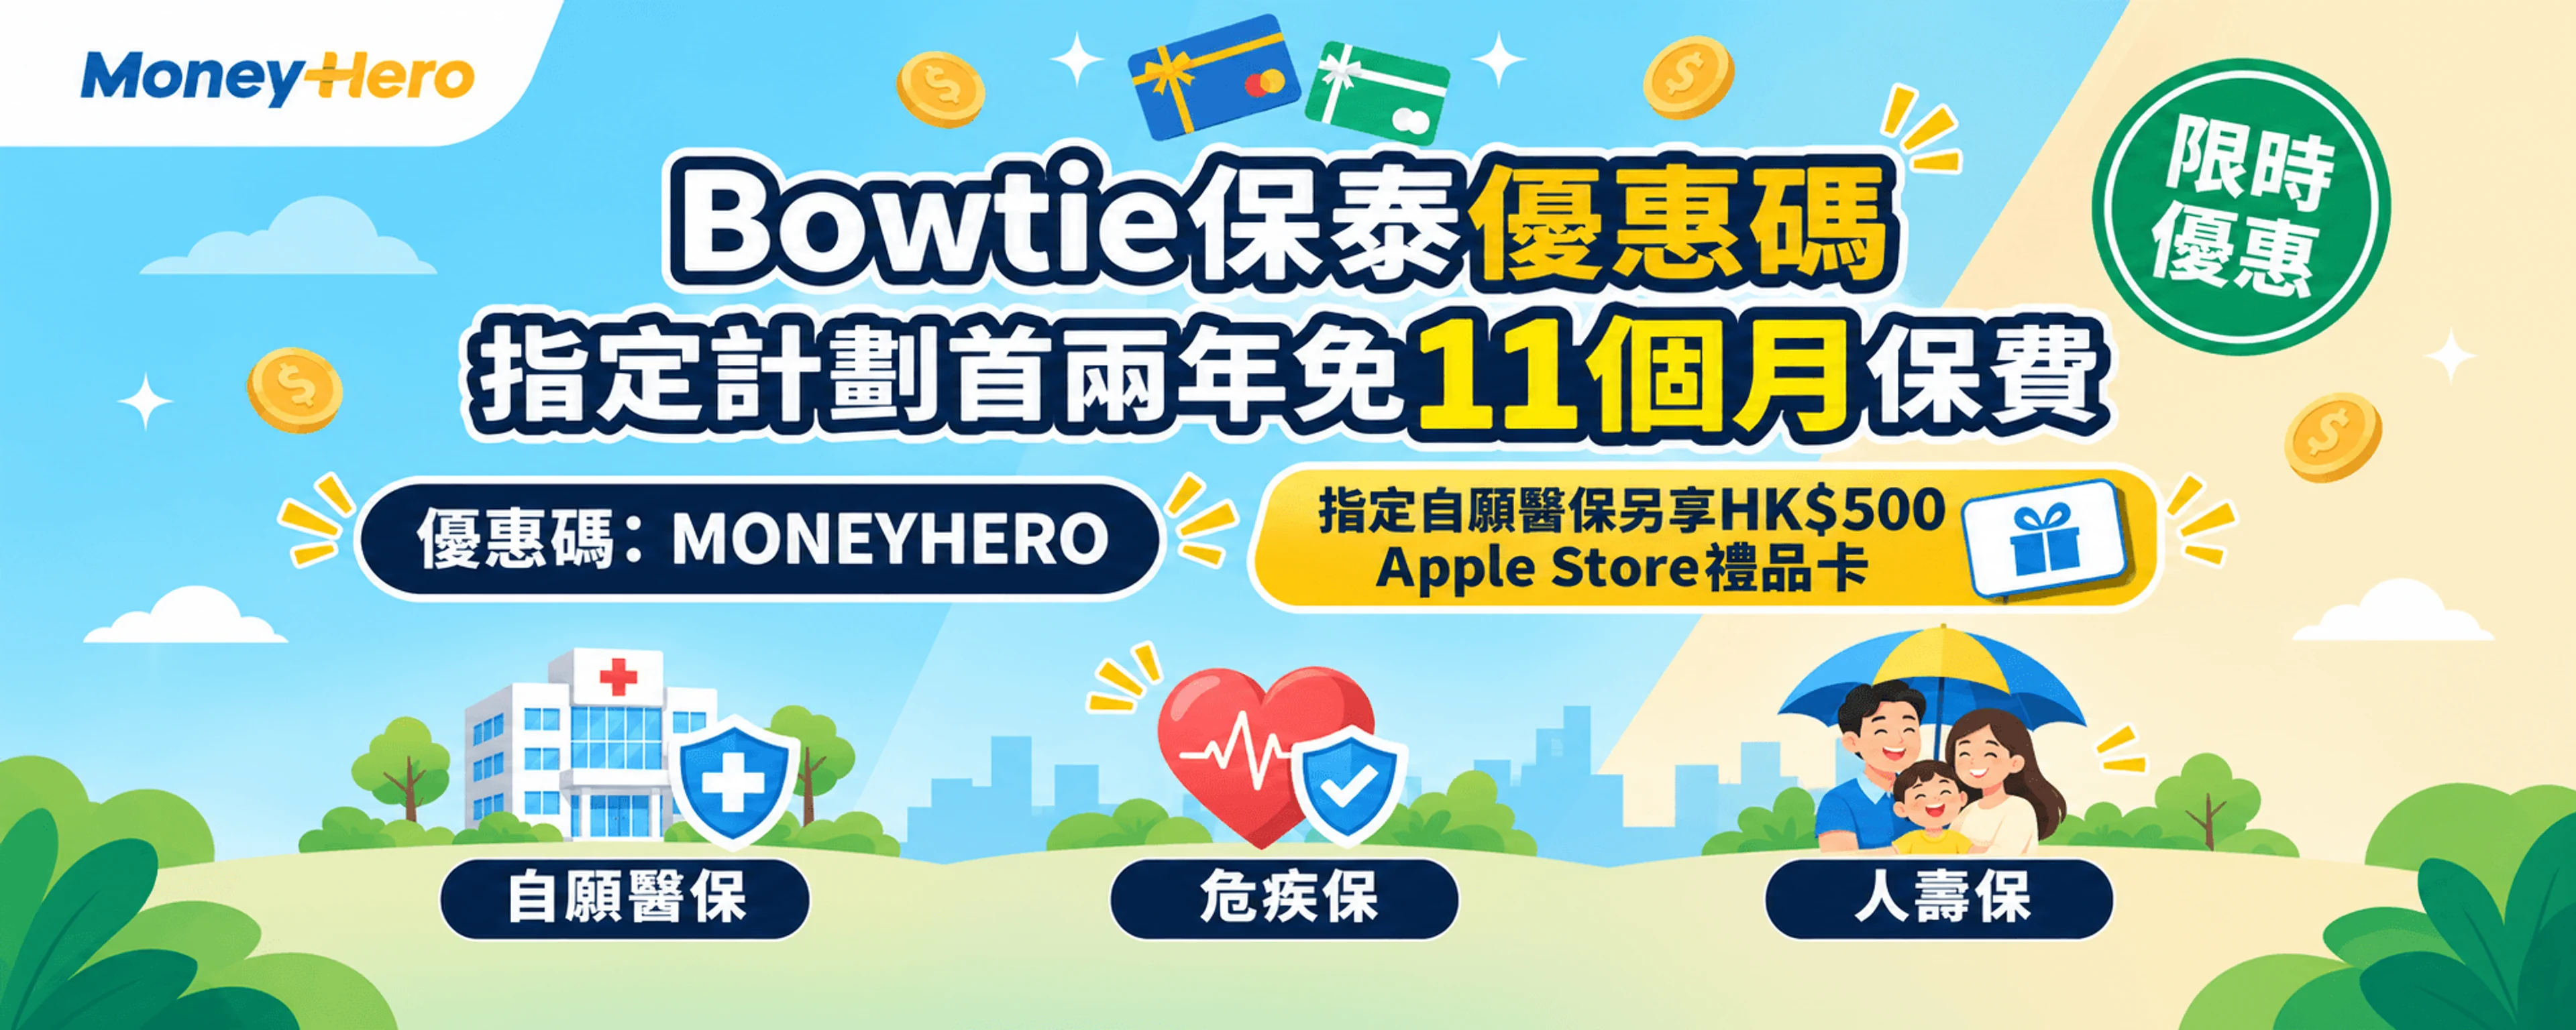
- 使用「MONEYHERO」申請指定 Bowtie 保泰保險計劃,可享相關投保優惠。
- 保費優惠
- 指定自願醫保及危疾保計劃首年免8個月、次年免3個月,首兩年合共免11個月保費。
- 優惠期限
- 優惠期至2026年11月30日,適用資格及優惠安排受相關條款及細則約束。
Bowtie優惠碼2026 最新優惠一覽
不同產品及投保渠道的推廣安排可能不同。以下整理 MoneyHero 的 Bowtie 保費優惠,使用前請先確認所選計劃及申請頁顯示的優惠。
Bowtie自願醫保優惠碼
| 計劃 | 保費優惠及額外獎賞 | 優惠碼 | 申請連結 |
|---|---|---|---|
| 保泰粉紅自願醫保計劃 普通房 |
首兩年免11個月保費: 首年免8個月、次年免3個月保費; 額外享HK$500 Apple Store禮品卡 |
MONEYHERO |  |
| 保泰粉紅自願醫保計劃 半私家房 |
|||
| 保泰粉紅自願醫保計劃 私家房 |
|||
| 保泰自願醫保-靈活計劃 基本計劃 |
|
||
| 保泰自願醫保-靈活計劃 升級計劃 |
|||
| 保泰自願醫保 標準計劃 |
|
Bowtie危疾保優惠碼
| 計劃 | 保費優惠 | 優惠碼 | 申請連結 |
|---|---|---|---|
| Bowtie 危疾保 | 首兩年免11個月保費: 首年免8個月、次年免3個月 |
MONEYHERO |
|
| Bowtie 多重危疾保 |
|
||
| Bowtie 早期及多重危疾保 |
|
Bowtie人壽保優惠碼
| 計劃 | 保費優惠 | 優惠碼 | 申請連結 |
|---|---|---|---|
| Bowtie 定期人壽保險計劃 | 首兩年免11個月保費 : 首年免8個月、次年免3個月 |
MONEYHERO |
|
以上優惠受相關條款及細則約束,並非所有 Bowtie 產品均適用。實際保費、承保條件及優惠安排以保險公司核保結果及適用推廣條款為準。
延伸閱讀:保險優惠碼合集
Bowtie自願醫保優惠:標準、靈活及Pink計劃
MoneyHero 自願醫保比較頁列有 Bowtie 標準計劃、靈活計劃及 Bowtie Pink 的保費優惠。三類計劃的保障設計不同,選擇時應同時比較保障限額、個別項目的賠償安排及自付費,並查看優惠完結後的保費。
標準計劃
Bowtie 標準計劃設有住院、手術及其他醫療項目的賠償限額。比較時應逐項查看保障表,而非只看全年總保障額;即使治療屬於保障範圍,超出項目限額或不符合條款的開支,仍可能需要自行承擔。
靈活計劃
Bowtie 靈活計劃提供基本及升級選項。選擇時可比較房間及膳食、手術費、診斷檢測等項目的限額,以及額外醫療保障的計算方法,評估是否配合預計使用的醫療服務。
Bowtie Pink
Bowtie Pink 提供不同病房級別及自付費選項。自付費會影響保費及索償時需要自行承擔的金額;如已有公司醫保,應先了解公司保障的賠償方式及限額,再考慮個人保單如何銜接。離職後公司保障可能終止,亦應把這項因素納入長期預算。
Bowtie危疾保優惠 三類計劃如何分辨?
指定 Bowtie 危疾計劃目前列有首年免8個月、次年免3個月保費優惠。危疾保一般在受保人符合保單指定疾病或手術定義及其他索償條件時提供賠償,與主要賠償合資格醫療開支的醫療保險用途不同。
|
計劃 |
主要比較重點 |
|
Bowtie危疾保 |
嚴重危疾的單次賠償保障 |
|
Bowtie多重危疾保 |
嚴重危疾的多次賠償安排及再次索償條件 |
|
Bowtie早期及多重危疾保 |
早期危疾及嚴重危疾保障,以及兩者的多次賠償安排 |
多次賠償不代表每次確診均可立即索償。投保前應查看疾病定義、等候期、再次索償相隔期、可賠償次數及不保事項,亦要分清首次投保等候期與再次索償所需相隔期。
Bowtie人壽保及其他產品優惠如何查詢?
Bowtie人壽保屬純保障型定期人壽保險,不含儲蓄或投資成分。若受保人在保障期內身故,並符合保單條款,受益人可獲身故賠償,協助應付家庭生活費、按揭或子女教育開支。計劃提供每年、5年、10年及20年續保選項,投保前可按保障需要及預算,比較不同年期的保費與續保安排;各年期適用優惠或有不同。
如同時考慮 Bowtie 人壽保、醫然保或仔女成長危疾保,應分別查看該產品當期的優惠碼及適用條款。不同保障年期及產品的折扣可能不同,不宜把自願醫保或危疾保的免保費月份直接套用。
人壽保比較時,可先按家庭開支、尚欠貸款及需要支援家人的年期評估保障需要,再比較保障額、續保年期及往後保費。其他醫療或兒童保障則應按各自的保障用途及索償條件比較。
Bowtie 定期人壽保險計劃
- 投保年齡限制:18 - 65
- 保單保障期為1年
- 不會賠償直接或間接、全部或部分自保單生效日兩(2)年內,因自殺而身故或引致的死亡;不論自殺時神志清醒與否。
1. 上述保險產品及保費折扣優惠資訊由保泰人壽保險有限公司(“Bowtie”)提供或批准,以上資料只供參考之用,並不構成保險合約的一部分。有關產品詳細條款及細則,請參閱相關產品網站及保單及向Bowtie 查詢。MoneyHero並非Bowtie 之授權代理商。您應向專業人士諮詢有關保險產品資訊,並按個人需要選擇適合你的保險產品 。
2. 受條款及細則約束,請參閱相關產品網站及保單及向Bowtie 查詢
首兩年免11個月保費如何計算?
「首兩年免11個月保費」是指首年免8個月、次年免3個月,並非首年連續免繳11個月。以下假設兩個保單年度的標準月費均為 HK$300,且每個減免月份均免收該月全額保費。
|
保單年度 |
原全年保費 |
減免金額 |
優惠後保費 |
|
首年 |
HK$3,600 |
HK$2,400 |
HK$1,200 |
|
次年 |
HK$3,600 |
HK$900 |
HK$2,700 |
|
兩年合計 |
HK$7,200 |
HK$3,300 |
HK$3,900 |
以上僅為計算示例,未計保費徵費,亦假設兩年保費不變。實際續保保費可能調整,指定減免月份及扣款金額須以優惠條款及正式文件為準。
Bowtie優惠碼使用方法
第一步 比較計劃及優惠
在 MoneyHero 查看所需的 Bowtie 計劃,確認優惠碼、適用產品及截止日期,再經相關投保連結前往保險公司網站。
第二步 填寫報價及申請資料
按網站要求提供資料及健康申報,仔細核對保障、保費與核保條件。申請能否獲批及是否設有額外條件,以核保結果為準。
第三步 輸入優惠碼
在申請流程的優惠碼欄輸入「MONEYHERO」。如系統已自動帶入代碼,亦應確認代碼正確,並核對優惠有否成功顯示。
第四步 保存申請及優惠紀錄
確認條款後提交申請,保存申請編號、優惠頁及確認通知。如另設獎賞,應按活動要求完成所需程序。
常見問題
目前 MoneyHero 指定 Bowtie 自願醫保、危疾保險及人壽保險計劃列出的優惠碼為「MONEYHERO」。使用前應在產品頁核對最新安排。
本文所列保費優惠期至2026年11月30日。若計劃稍後投保,請再次確認優惠是否更新,以及截止日期是按提交申請、批核還是保單繕發計算。
須視乎該項活動的新客戶定義及所投保的產品。曾持有某款產品與首次投保另一款產品,可能涉及不同資格判定;請按「MONEYHERO」適用條款確認,不能直接沿用其他優惠碼的定義。
能否同時享有保費減免、禮品卡或親友推薦獎賞,須按各項活動條款確認。如優惠條款未明確允許疊加,應先向相關活動提供者查詢。
提交申請後未必可以補加優惠碼。如發現未有套用,應盡快向 Bowtie 客戶服務查詢,能否更改以其回覆及適用條款為準。
不是。優惠碼只涉及推廣安排,投保申請仍須符合核保要求,實際保障及承保條件以正式保單文件為準。
免責聲明
本文資料按撰寫或更新時所取得的資訊整理,僅供一般參考,不構成個人化保險或財務建議。保險產品資料、保費及優惠可能不時更新,詳情以相關保險公司的最新產品資料、適用保單條款及推廣細則為準。文中提及的保障及賠償並非適用於所有情況,實際承保及索償安排須受個別保單的保障範圍、賠償限額、自負額、不保事項及其他條款約束。投保前,請核實最新資料、細閱相關文件,並按個人保障需要及財務狀況審慎考慮;如有疑問,請向相關保險公司或持牌保險中介人查詢。
延伸閱讀
獲取更多精明理財貼士
立即訂閱,我們將發送與你最相關的財經文章以及其他實用方法到你的電郵,助你更有效管理財富。
想找更可靠的理財建議?
一鍵把我們設為偏好來源,在 Google 搜尋及 AI 結果更常看到 MoneyHero 的理財資訊。
關於作者

Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標