免費查閱信貸報告 Check TU:查閱方法、資格與注意事項
更新日期: 2026年10月22日
想免費check TU或查閱個人信貸報告?本文整理環聯及其他獲選機構的免費查閱渠道、申請資格和操作方法,以及信用卡、貸款或按揭申請被拒後的索取安排,助你核對信貸紀錄,分清免費報告與付費服務。
作者Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標
精選私人貸款
重點摘要
-
免費查閱有官方途徑:環聯是信資通下其中一家獲選機構,消費者可每12個月向每家獲選機構免費索取一份信貸報告。
-
信貸申請被拒亦有免費安排:須符合相關條件,並按拒絕通知向曾提供報告的機構提出申請。
-
自己查TU不會扣分:自行查詢與銀行審批信貸時作出的查詢不同,不應混為一談。
-
免費報告不等於無限次監察:申請前先看清涵蓋內容、免費次數及是否涉及付費訂閱。
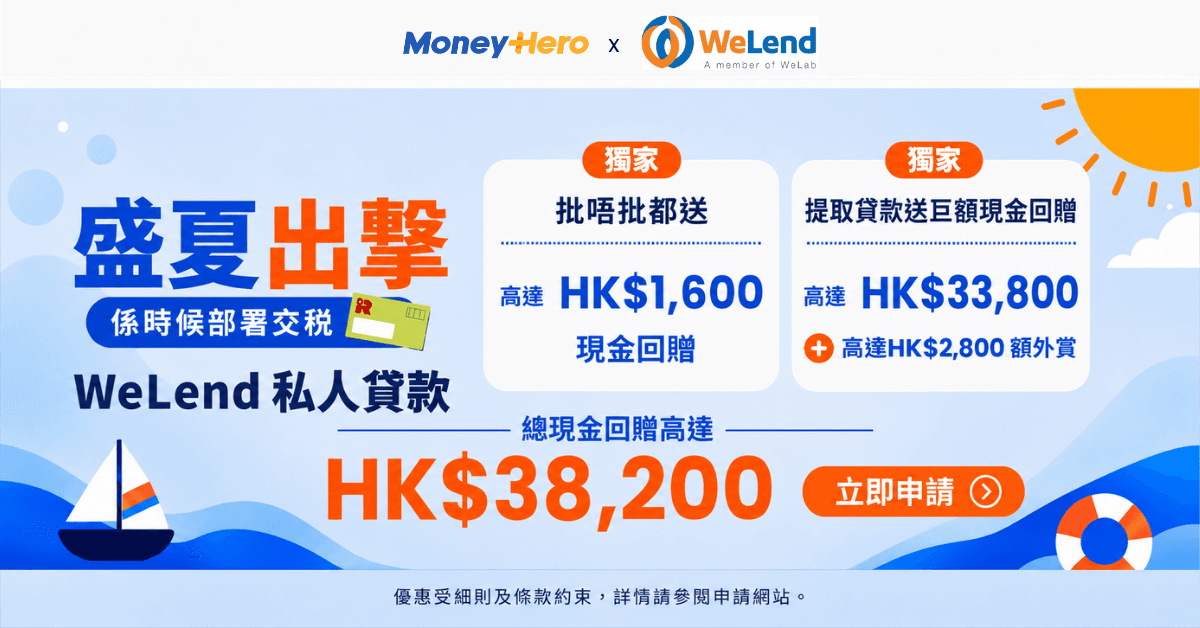
⛵WeLend 稅季出擊:
經MoneyHero申請,WeLend送出高達HK$33,800現金回贈。另外,合資格申請人更可享MoneyHero送出之高達HK$4,400現金回贈。申請完記得經MoneyHero提交獎賞表格
如何免費查閱信貸報告?
在「信資通」安排下,消費者可每12個月向每家獲選信貸資料服務機構免費索取一份信貸報告。環聯(TransUnion)是其中一家,向環聯查閱個人信貸資料一般稱為「check TU」;其他獲選機構亦有免費報告安排,但其報告並非環聯TU報告。
|
安排 |
適用情況 |
申請渠道 |
|
環聯年度免費報告 |
按信資通安排向環聯索取個人信貸報告 |
環聯官方免費報告教學及App |
|
其他獲選機構年度免費報告 |
每12個月可向每家獲選機構索取一份 |
從銀行公會名單進入機構官方渠道 |
|
信貸申請被拒後索取 |
符合認可會員拒絕申請及曾查閱資料等條件 |
按拒絕通知,向曾提供報告的機構申請 |
以下先介紹環聯及其他獲選機構的年度免費查閱渠道,再說明信貸申請被拒後的索取方法。不同機構的年度安排與申請被拒後的安排,適用條件有所不同。
方法一:透過環聯官方渠道領取免費報告
香港消費者可每12個月向環聯索取一次免費個人信貸報告,並提供手機應用程式領取入口。想免費查TU,可先由官方教學進入,避免誤入付費訂閱流程。
1. 開啟環聯的免費個人信貸報告教學,透過頁面提供的連結下載官方App。
2. 按App指示建立或登入帳戶,完成所需的身份驗證。
3. 按官方教學選取免費報告安排,核對自己的領取資格及畫面列明的服務內容。
4. 取得報告後,查看報告日期及個人資料,再逐項核對信貸賬戶和查詢紀錄。
App介面、身份驗證要求及申請流程可能調整,請以環聯當時顯示的指示為準。若畫面要求選購月費或其他付費計劃,先確認是否進入了訂閱服務,而非直接假設免費報告必須先付款。
方法二:透過信資通其他獲選機構免費查閱信貸報告
信資通(Credit Data Smart)是金融管理局支持、自2024年建立的個人信貸資料服務平台,採用多間信貸資料機構(MCRA)模式。環聯是其中一家獲選機構,並非唯一選擇。消費者可每12個月向每家獲選機構免費索取一份信貸報告,因此除了環聯,亦可向其他獲選機構申請。
目前銀行公會名單亦列有平安金融壹賬通征信服務(香港)有限公司。你可從銀行公會獲選機構名單進入其官方網站,了解免費報告的申請手續、身份驗證要求及領取方法。
留意,其他機構發出的報告並非環聯「TU報告」。如果你想查閱自己的環聯信貸資料,應使用方法一;如想了解其他機構所記錄的個人信貸資料,則可按其官方程序申請。
延伸閱讀:信資通是甚麼?了解信貸報告及機構分別
方法三:信貸申請被拒後索取免費報告
信用卡、私人貸款或按揭申請被拒,不一定代表信貸評級差。若信貸提供者曾向獲選機構查閱你的資料,並符合相關安排,你可按拒絕通知向曾提供報告的機構申請免費報告,核對當中的紀錄。
如消費者在過去30個工作天內被信資通認可會員拒絕提供信貸,可出示拒絕通知,向曾提供報告予該會員的一間或多間獲選機構索取免費報告。因此,並非任何拒批情況都可向任意機構領取報告。
1. 保留拒絕通知,查看所列的信貸資料服務機構、申請指示及代碼。
2. 確認該機構曾向信貸提供者提供報告,並盡快按通知辦理。
3. 如獲發兌換代碼,依指定網站或App渠道兌換;部分代碼只適用於指定渠道。
若通知沒有清楚列明申請方法,可向發出通知的金融機構或相關信貸資料服務機構查詢。領取報告是核對資料的途徑,並不代表再次申請必然獲批。
銀行/財務公司 | MoneyHero獎賞價值 | 最低實際年利率 | 每月還款額低至 | 總利息低至 | 總還款額低至 | 手續費低至 | ||
|---|---|---|---|---|---|---|---|---|
| X現金A.I.貸款 by X Wallet | HK$21,800 | 1.15 % | HK$2,109 | HK$624 | HK$50,624 | HK$0 | |
 | CreFIT 現金貸 | HK$60,000 | 1.38 % | HK$2,113 | HK$719 | HK$50,719 | HK$0 | |
 | WeLend 免文件貸款 | - | 1.88 % | HK$2,124 | HK$972 | HK$50,972 | HK$0 | |
 | MONEY RICH 特快私人貸款 | HK$800 | 1.98 % | HK$2,128 | HK$1,075 | HK$51,075 | HK$0 | |
| CreFIT 清數服務 | HK$60,000 | 1.38 % | HK$2,113 | HK$719 | HK$50,719 | HK$0 |
延伸閱讀:信貸評級如何影響借錢利率?
延伸閱讀:查閱TU信貸報告會否拖低信貸評分?
免費信貸報告與付費服務有甚麼分別?
免費索取一次報告,與持續查閱、信貸提示或監察服務並不相同。若你只是想核對現有信貸紀錄,可先了解免費安排;如需要額外功能,再比較相關服務內容及收費。
|
比較項目 |
免費報告安排 |
付費服務 |
|
查閱次數 |
受適用免費安排限制 |
按所選方案及條款 |
|
主要用途 |
取得報告並核對資料 |
可能包括額外查閱或監察功能 |
|
評分及提示功能 |
查看領取頁面列明的內容 |
按方案確認涵蓋範圍 |
|
訂閱及續期 |
不要把免費領取當成付費訂閱 |
確認收費周期、續期及取消方法 |
環聯提供不同服務方案,實際功能及價格以官方公布為準。年度免費報告與無限次查閱或監察服務的範圍不同,申請前應看清所選服務是否包括所需的評分及提示功能。
收到信貸報告後應核對甚麼?
不妨先檢查以下項目,再研究評級本身。若發現不認識的賬戶或查詢,應向相關機構了解,避免只留意分數而忽略資料是否正確。
個人資料:姓名、地址及聯絡資料是否正確。
信貸賬戶:是否有不屬於自己的賬戶,已還款或已結束賬戶的狀態是否合理。
還款資料:有沒有你不認同的逾期或欠款紀錄。
查詢紀錄:機構名稱及查詢時間,是否與自己曾提出的申請相符。
如發現資料有誤,可聯絡相關信貸資料服務機構或信貸提供者,提交更正要求及證明。更正錯誤資料不等於刪除真實的不良紀錄;申請是否接納須經核實。
延伸閱讀:信貸評級及分數解讀
常見問題
信貸報告記錄個人的信貸及還款紀錄、破產等公眾紀錄,以及銀行或財務機構的查詢紀錄;部分獲選信貸資料服務機構的報告另附信貸評分(即環聯信貸評級等)。
你本人可查閱自己的信貸報告。經你同意的信貸提供機構(如銀行及財務公司)可在處理信貸申請或覆核現有信貸安排時查閱;信貸資料服務機構亦可按《個人資料(私隱)條例》或其他法律規定,向相關人員或指定人士提供報告。信貸提供機構就新申請作出的查詢屬硬性查詢,會在信貸報告中留下紀錄。
不會。環聯說明,自行查閱不會影響評分,亦不會在信貸報告中留下查詢紀錄。金融機構為審批信貸申請而作出的硬性查詢則不同,會記錄在報告內;過度的硬性查詢或會對評級造成負面影響。
環聯信貸評級(俗稱TU評級)反映個人信貸狀況,一般以A至J級表示,評級以環聯最新公布為準,可影響信用卡、貸款及按揭的審批與利率。
銀行公會指出,消費者取得的報告只供個人參考,不應用於信貸申請。它可以幫助你先核對資料,但不能代替金融機構本身的查詢及審批。想進一步了解哪些行為影響評級,可閱讀影響TU因素及信貸評級改善方法;查閱報告本身不會直接提高分數。
延伸閱讀
本文內容僅供一般參考,不構成任何貸款、財務或信貸意見。信貸評級、免費查閱安排、查詢次數及獲選信貸資料服務機構名單會不時變動,查閱信貸報告或申請貸款前,請以香港金融管理局、信資通、環聯及相關機構的最新公布為準;實際年利率(APR)及貸款條款按個別產品及申請人資料而定,並受適用法例及監管要求規管;持牌放債人的放債業務及放債交易受《放債人條例》規管。
獲取更多精明理財貼士
立即訂閱,我們將發送與你最相關的財經文章以及其他實用方法到你的電郵,助你更有效管理財富。
關於作者
Moneyhero Team
MoneyHero 屬於你的理財專家,同你分享投資攻略、理財小貼士,一齊面對財務問題,助你實現人生不同階段的財務目標